Япония прощается с дешевыми деньгами: как рост ставок ударит по мировым рынкам
Япония десятилетиями была источником почти бесплатных кредитов для всего мира. Теперь этот период завершается. Банк Японии (BoJ) меняет курс, к которому финансовые рынки привыкли слишком сильно.
В июне BoJ поднял ключевую ставку до 1%. Для остального мира это скромная цифра, но для самой Японии — максимум с середины 1990-х. На заседании 17–18 сентября рынок ожидает очередного шага до 1,25%. Регулятор стремится закрепить инфляцию на уровне 2%.
Внутренние экономические показатели вынуждают действовать. В июле инфляция в стране составила 1,9%, а безработица зафиксирована на уровне 2,4%. Цены производителей в августе выросли на 7,6%, импортные цены подскочили почти на 25%. Основное давление на стоимость товаров создают слабая иена и дорогая энергия.
Рост доходности и сокращение баланса
Помимо повышения ставок, Банк Японии сворачивает программу выкупа государственного долга. План расписан до начала 2027 года: объем ежемесячных покупок облигаций будет постепенно снижаться, пока не достигнет 2 триллионов иен. Это означает, что центробанк перестает искусственно удерживать доходность бумаг на низком уровне.
Масштаб японского финансового влияния на мир огромен. По данным Министерства финансов, к концу 2025 года внешние активы страны достигли 1805,6 триллиона иен. Чистая международная инвестиционная позиция Японии составила 561,8 триллиона иен. Около 768,7 триллиона иен вложено в иностранные портфельные инвестиции — акции и облигации других стран.
Риски для США и Европы
Когда доходность внутри Японии растет, у местных страховых компаний и пенсионных фондов пропадают стимулы держать капитал за границей. Речь не идет о моментальном выводе всех средств, но изменение финансовых стимулов очевидно. Репатриация даже части японского капитала способна вызвать шок на рынках США и Европы.
Регулятор признает риски. В условиях глобального стресса массовое закрытие позиций японскими игроками может резко снизить ликвидность на долговых рынках. Инвесторам по всему миру придется учитывать, что крупнейший кредитор планеты больше не собирается спонсировать чужие экономики дешевыми деньгами.
Свежие материалы — Международные новости
Гороскоп для Рыб на 16 сентября 2026 года
Сегодня Рыбам нужно заняться собственными целями. Не тратьте силы на сравнение своих успехов с чужими достижениями. Если возникнет напряженный спор, сначала выслушайте собеседника и возьмите паузу. Поспешные решения сейчас только навредят. В отношениях сначала проанализируйте свои чувства.
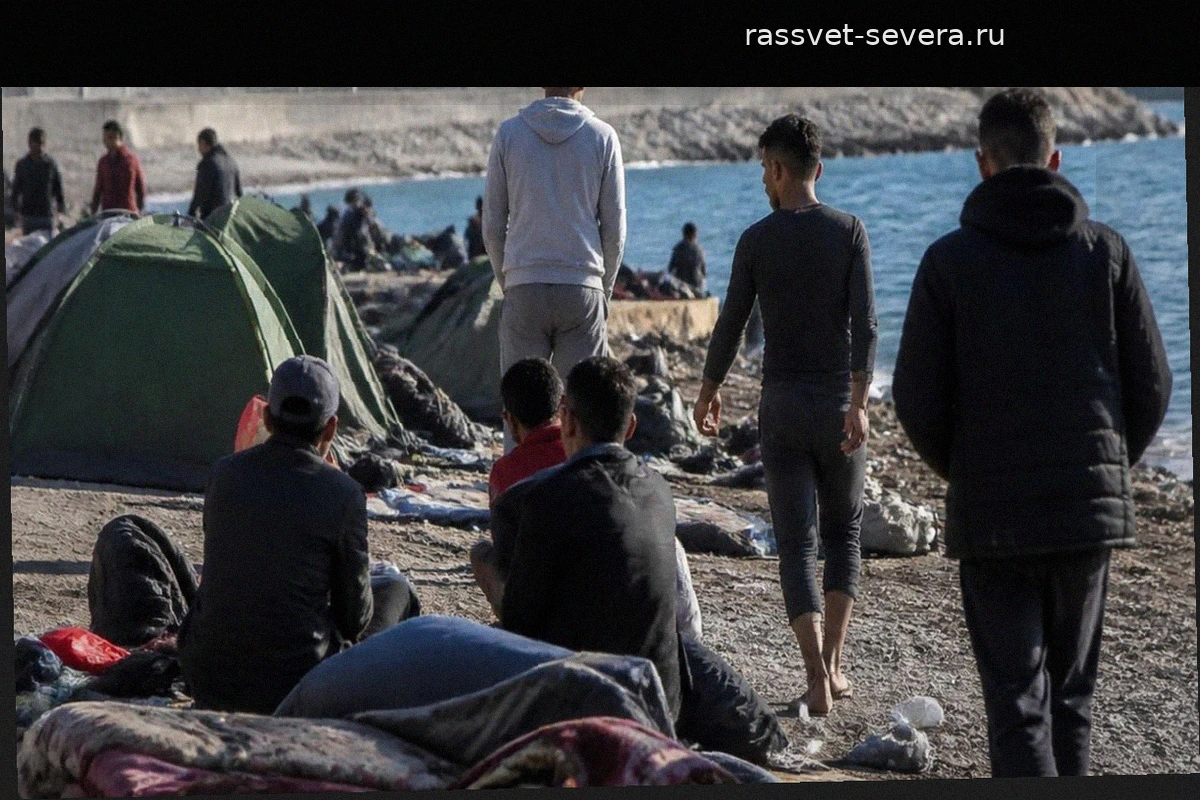
Миграционный кризис в Сеуте: 15 тысяч человек на улицах и паралич городской жизни
30 июля в Сеуту прибыли более 70 000 мигрантов. Часть из них переплыла границу, другие прошли через пограничные заграждения со стороны Марокко. Спустя полтора месяца в автономном городе остаются около 15 000 человек, преимущественно молодых мужчин. Они живут на улицах или в палаточных лагерях,
Алехандра Ониева и Джесси Уильямс стали родителями: у пары родился сын
Алехандра Ониева и Джесси Уильямс празднуют пополнение в семье. В понедельник, 14 сентября, в Лос-Анджелесе актриса родила сына. Журналист Альберто Гусман сообщил в эфире программы El sótano club, что мать и новорожденный чувствуют себя хорошо, а родственники уже принимают поздравления. О
Садакат требует немедленного развода Чихана и Альи
Садакат вызвала Чихана и Алью в гостиную, где их ждали адвокат Эрол, Наре и Кая. Хозяйка дома сразу перешла к делу. Она показала Алье кольцо Борана и заявила, что текущий брак Чихана не имеет юридической силы, так как первый муж Альи жив. Адвокат Эрол подтвердил правовую сторону вопроса. По
Санчес и Фейхоо обвинили друг друга в затягивании миграционного кризиса в Сеуте
Спустя полтора месяца после того, как 30 и 31 июля границу в Сеуте пересекли более 70 тысяч человек, Педро Санчес и Альберто Нуньес Фейхоо использовали дебаты в Конгрессе для взаимных упреков. Лидеры власти и оппозиции не нашли точек соприкосновения, продемонстрировав отсутствие шансов на конс
Барселона — Расинг: время начала и каналы трансляции матча Ла Лиги
«Барселона» и «Расинг Сантандер» снова сыграют друг с другом спустя несколько месяцев после встречи в 1/8 финала Кубка Короля. В шестом туре Ла Лиги команды встречаются уже в рамках регулярного чемпионата, так как клуб из Сантандера вернулся в высший дивизион. Начало матча Игра состои