Снятие денег с совместного счета после смерти владельца: позиция налоговой службы
Центральный экономико-административный трибунал (TEAC), входящий в структуру Министерства финансов Испании, закрепил правила распоряжения деньгами на совместных банковских счетах после смерти одного из владельцев. Решение трибунала гласит: если выживший соратник снимает средства, принадлежавшие покойному, и тратит их по своему усмотрению, это признается фактическим (молчаливым) принятием наследства.
Речь идет о распространенных счетах с солидарной ответственностью (cuentas indistintas), которыми часто пользуются родственники. В изученном судом деле один из владельцев после смерти другого снял часть средств и направил их на личные нужды. TEAC постановил, что это действие выходит за рамки простого управления счетом. Распоряжение имуществом умершего автоматически связывает человека с наследственной массой.
Разница между управлением и распоряжением
Налоговые органы разделяют действия выжившего владельца на две категории. К административным действиям относятся неотложные платежи, оплата похоронных услуг или срочные расчеты, связанные с делами покойного. Такие операции не считаются принятием наследства. Распоряжение же подразумевает использование денег в личных целях. В этом случае налоговая служба считает, что наследник выразил волю на вступление в права владения имуществом.
Принятие наследства обязывает уплатить налог на наследство и дарения (ISD). Хотя это государственный налог, правила его расчета и льготы зависят от конкретного автономного сообщества, стоимости имущества и степени родства.
Решение TEAC также закрывает лазейку с отказом от наследства. Если человек уже распорядился деньгами, а затем попытался оформить отказ (особенно после начала проверки со стороны налоговой), такой отказ признается недействительным.
Налоговые группы и льготы
Размер налоговых вычетов определяется законом 29/1987. Если региональное законодательство не предусматривает иного, применяются следующие нормы:
- Группа I: Потомки и усыновленные младше 21 года. Базовый вычет составляет 15 956,87 евро, плюс 3 990,72 евро за каждый год до достижения 21 года (но не более 47 858,59 евро в сумме).
- Группа II: Потомки и усыновленные старше 21 года, супруги, родители и усыновители. Вычет составляет 15 956,87 евро.
- Группа III: Родственники второй и третьей степени (братья, сестры, племянники, дяди, тети), а также родственники по свойству (тесть, свекровь и др.). Вычет — 7 993,46 евро.
- Группа IV: Более дальние родственники и посторонние лица. Налоговые вычеты для них не предусмотрены.
Для людей с инвалидностью (от 33% до 65%) предусмотрен дополнительный вычет в 47 858,59 евро. При инвалидности свыше 65% сумма льготы увеличивается на 150 253,03 евро.
Типы счетов и правила Банка Испании
Порядок доступа к деньгам зависит от типа договора, заключенного с банком:
- Совместный или мажоритарный счет (disposición conjunta/mancomunada): Для снятия денег или любой операции требуется подпись всех владельцев. После смерти одного из них банк блокирует долю покойного до тех пор, пока все наследники не дадут официальное согласие.
- Солидарный или индивидуальный счет (disposición indistinta/solidaria): Любой из владельцев может распоряжаться средствами самостоятельно. После смерти одного участника второй технически может снимать деньги, но с точки зрения налогового права это повлечет за собой последствия, описанные выше.
Если в договоре не указан режим распоряжения, счет по умолчанию считается совместным (манкосмунированным). Полномочия доверенных лиц (авторизованных пользователей) аннулируются автоматически в момент смерти владельца счета.
Свежие материалы — Международные новости
Франсиско де Кеведо: друг должен быть как кровь
Испанский поэт Франсиско де Кеведо оставил одно из самых точных определений преданности в мировой литературе. Он сравнил настоящего друга с кровью: когда случается беда, она сама приливает к ране, не дожидаясь зова. В этой простой фразе скрыто жесткое требование. Настоящая верность не признает
Пенелопа Крус вспомнила момент, изменивший ее жизнь в 14 лет
На Международном кинофестивале в Торонто (TIFF) Пенелопе Крус вручили почетную награду Special Tribute Award за вклад в кинематограф. В интервью The Hollywood Reporter актриса рассказала, когда именно осознала свое призвание и захотела работать с режиссером Педро Альмодоваром. Все началос
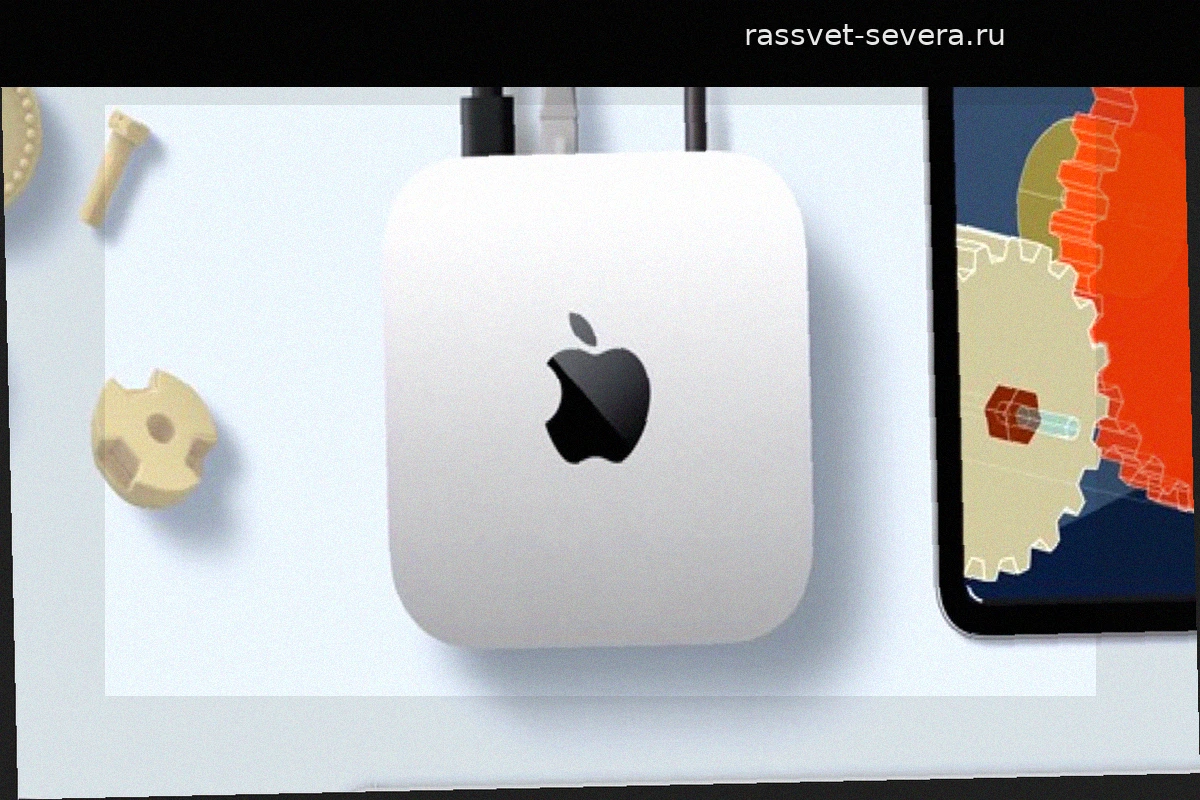
Mac mini на чипах M6: компьютер для работы с нейросетями на дому
Apple представила Mac mini с чипами M6 и M5 Pro. В этой версии компания сместила фокус на возможности искусственного интеллекта. Тренд на локальные вычисления, заметный в индустрии, теперь стал ключевым для домашнего сегмента компьютеров Apple. Mac mini на базе M6 оснащен 12-ядерными цент
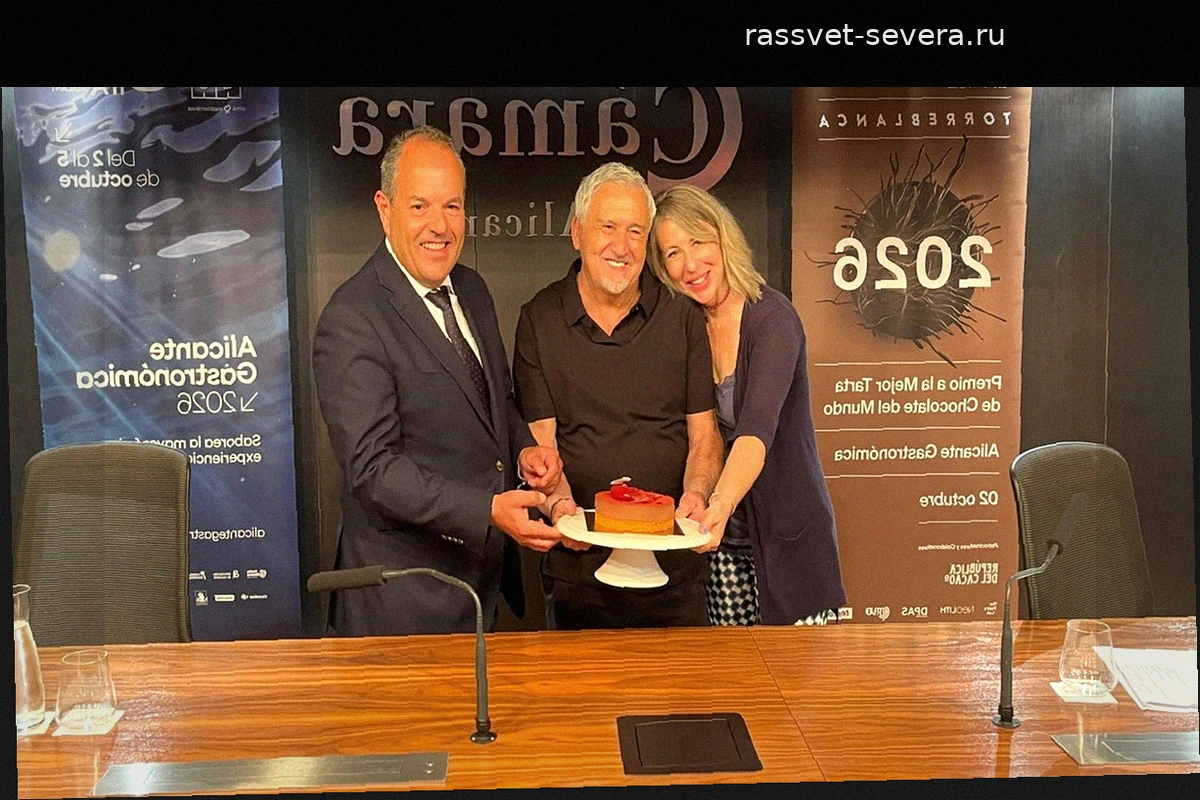
Аликанте поддержит Сеуту на гастрономической выставке Alicante Gastronómica
Alicante Gastronómica, вторая по посещаемости кулинарная ярмарка Испании, объявила о партнерстве с Сеутой. Следующая выставка пройдет со 2 по 5 октября. В прошлом году мероприятие собрало более 85 тысяч гостей. Организаторы наладят связи с автономным городом, чтобы поддержать его после кр
Испанских водителей предупредили о росте цен на топливо с октября
С 1 октября стоимость заправки автомобилей в Испании изменится. Завершается срок действия чрезвычайных налоговых мер, которые правительство ввело для сдерживания цен на энергоносители. Льготы, установленные указом 18/2026, действуют только до 30 сентября включительно. Представители отрасли рек
Сжигание жира без долгих прогулок: как работает метод HIIT
Для избавления от жировых отложений не обязательно часами ходить по дорожке или проводить полдня в тренажерном зале. HIIT (High Intensity Interval Training) — это метод, который концентрирует значительную нагрузку в коротких сессиях. Такие тренировки провоцируют адаптацию организма, заставляя его