Снятие денег с совместного счета после смерти владельца: юридические и налоговые последствия
Общий банковский счет с супругом, родителями или партнером — привычная практика. Проблемы начинаются, когда один из владельцев умирает, а второй продолжает распоряжаться средствами в обычном режиме. Статус совладельца дает право проводить операции в банке, но не делает человека автоматическим собственником всех денег на счету. Присвоение доли умершего влечет последствия, выходящие за рамки обычного банковского перевода.
Центральный экономико-административный трибунал (TEAC), входящий в структуру Министерства финансов Испании, закрепил четкую позицию по этому вопросу. В решении от октября 2025 года суд установил: использование средств умершего, хранившихся на совместном счету, считается фактическим принятием наследства. Даже если человек еще не подписывал официальных документов у нотариуса, такие действия юридически подтверждают его согласие на вступление в наследственные права.
Право распоряжаться против права собственности
Многие путают технический доступ к счету с правом собственности. Совместный (индифферентный) счет позволяет каждому владельцу проводить платежи и снимать наличные без согласия другого. Это удобно для оплаты бытовых расходов при жизни обоих участников. Однако после смерти одного из них ситуация меняется.
Если часть денег принадлежала исключительно покойному, эти средства входят в его наследственную массу. Оставшийся совладелец не может считать их своими только на основании того, что его имя указано в договоре с банком. В деле, рассмотренном TEAC, наследник перевел деньги на свои личные счета. Трибунал решил, что это не было техническим управлением имуществом, а являлось прямым переходом активов из собственности умершего в собственность выжившего.
Содержание имущества или личная выгода
Закон разделяет действия по сохранению наследства и распоряжение им. Гражданский кодекс разрешает проводить срочные платежи или совершать действия по охране имущества покойного без риска автоматически стать наследником.
В первые дни после смерти могут возникнуть расходы, не терпящие отлагательств: оплата счетов за содержание недвижимости или другие меры по сохранению активов. Такие операции не доказывают намерение вступить в права наследования. Ситуация становится иной, когда человек начинает распоряжаться имуществом как своим собственным.
В случае с банковским переводом на личный счет TEAC не нашел признаков управления или охраны имущества. Поскольку деньги покинули общую массу и осели в активах заинтересованного лица, суд признал это «молчаливым принятием» (aceptación tácita) наследства. Воля человека была выражена не документом, а конкретным действием.
Невозможность отказа от наследства
Главная опасность заключается в том, что принятие наследства — процесс необратимый. В изученном деле фигурант пытался оформить официальный отказ от наследства у нотариуса уже после того, как налоговая начала проверку. Суд постановил, что этот отказ не имеет силы, так как наследство уже было принято фактически в момент перевода денег.
Гражданский кодекс устанавливает, что и принятие, и отказ от наследства бесповоротны. Изменить решение можно лишь в исключительных случаях, например, при обнаружении неизвестного ранее завещания. Простое изменение мнения через несколько месяцев не сработает. Поэтому использование денег умершего до принятия окончательного решения о судьбе наследства (особенно если у покойного были долги) блокирует путь к отступлению.
Налоговый аспект
Принятие наследства влечет за собой обязательства по уплате налога на наследство и дарение. Хотя ставки и льготы зависят от региона и степени родства, сам факт вступления в права собственности на активы запускает налоговый механизм.
Подача налоговой декларации сама по себе не всегда означает автоматическое принятие наследства. Но если фискальные органы зафиксируют вывод средств покойного в личное пользование наследника, доказать обратное будет практически невозможно.
Свежие материалы — Международные новости
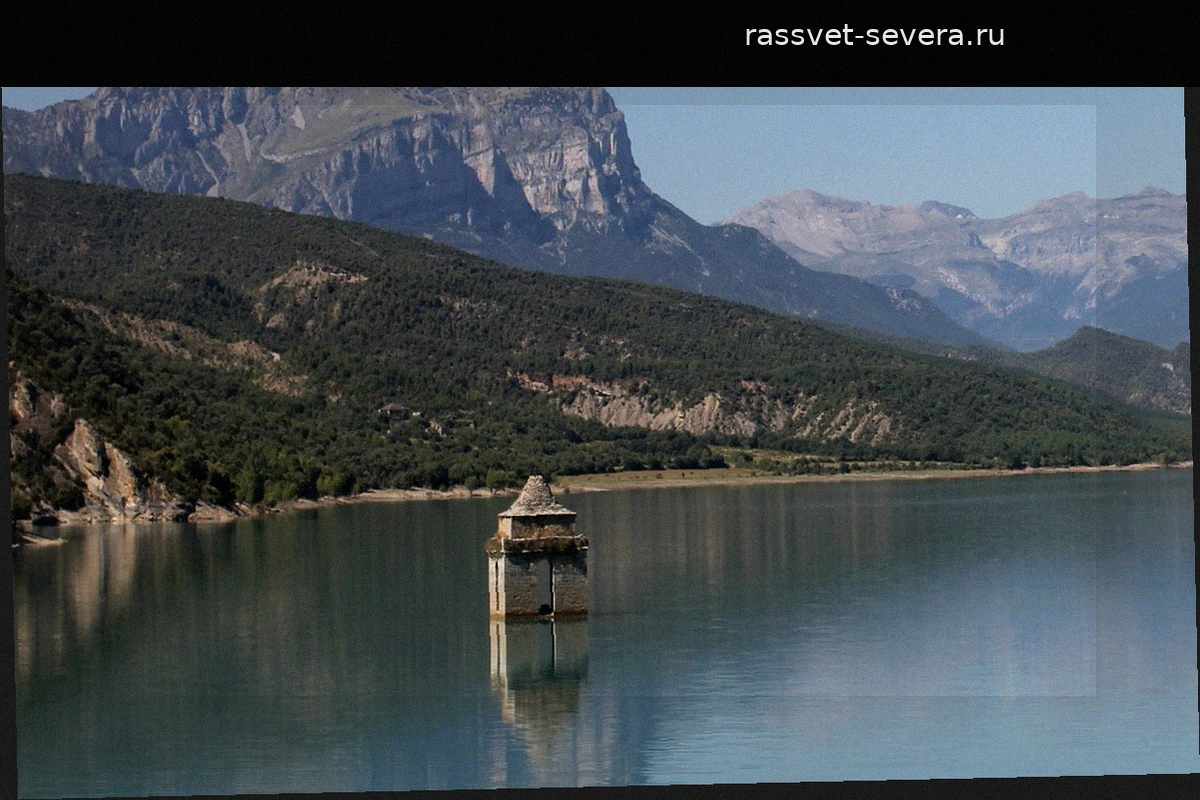
Башня Медиано: как испанская деревня ушла под воду в 1969 году
Деревня Медиано в провинции Уэска сегодня считается одним из самых узнаваемых мест района Собрарбе. В 1969 году старое поселение полностью скрылось под водой одноименного водохранилища. Сейчас над гладью озера возвышается только церковная башня, которая показывается целиком, когда уровень воды
Чарли Чаплин: жизнь без репетиций
Чарли Чаплин добился редкого успеха: он заставлял поколения зрителей смеяться, одновременно рассказывая о бедности, одиночестве и социальном неравенстве. За маской его знаменитого персонажа скрывался человек, который с ранних лет узнал, что такое нужда. Этот опыт стал основой его творчества. Ч
Испания меняет правила маркировки рыбных консервов: что изменится для покупателей
Покупатели редко вчитываются в этикетки на банках с мидиями или сардинами, ограничиваясь выбором бренда и заливки. Однако правила оформления таких товаров в испанских супермаркетах уже начали меняться. Королевский указ 1082/2025, опубликованный в Официальном государственном бюллетене (BOE), ус
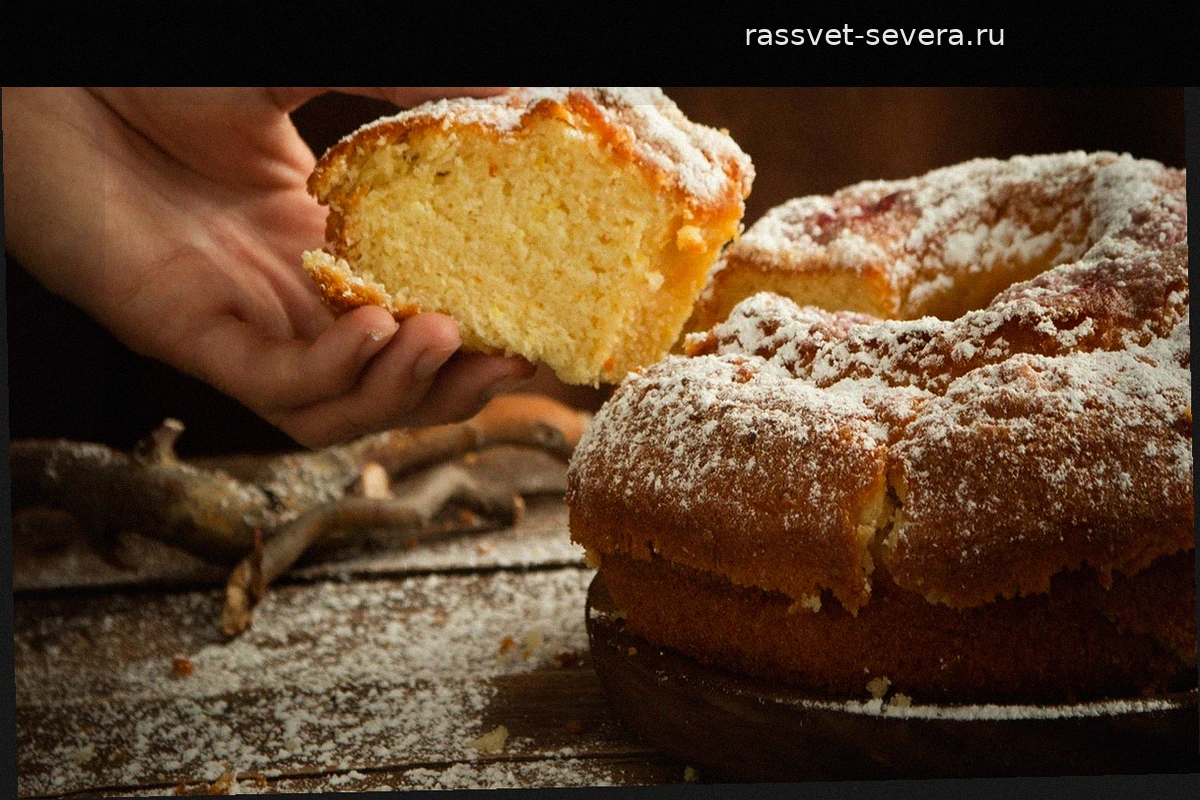
Пышный бисквит на ванильном пудинге: простой рецепт для домашнего чаепития
Осенью домашний пирог к чаю становится отличным поводом провести время на кухне. Для этого не нужны сложные техники или редкие продукты. Существует проверенный способ приготовить десерт, который получается нежным и воздушным благодаря одной детали — готовому ванильному пудингу. Пудинг зам
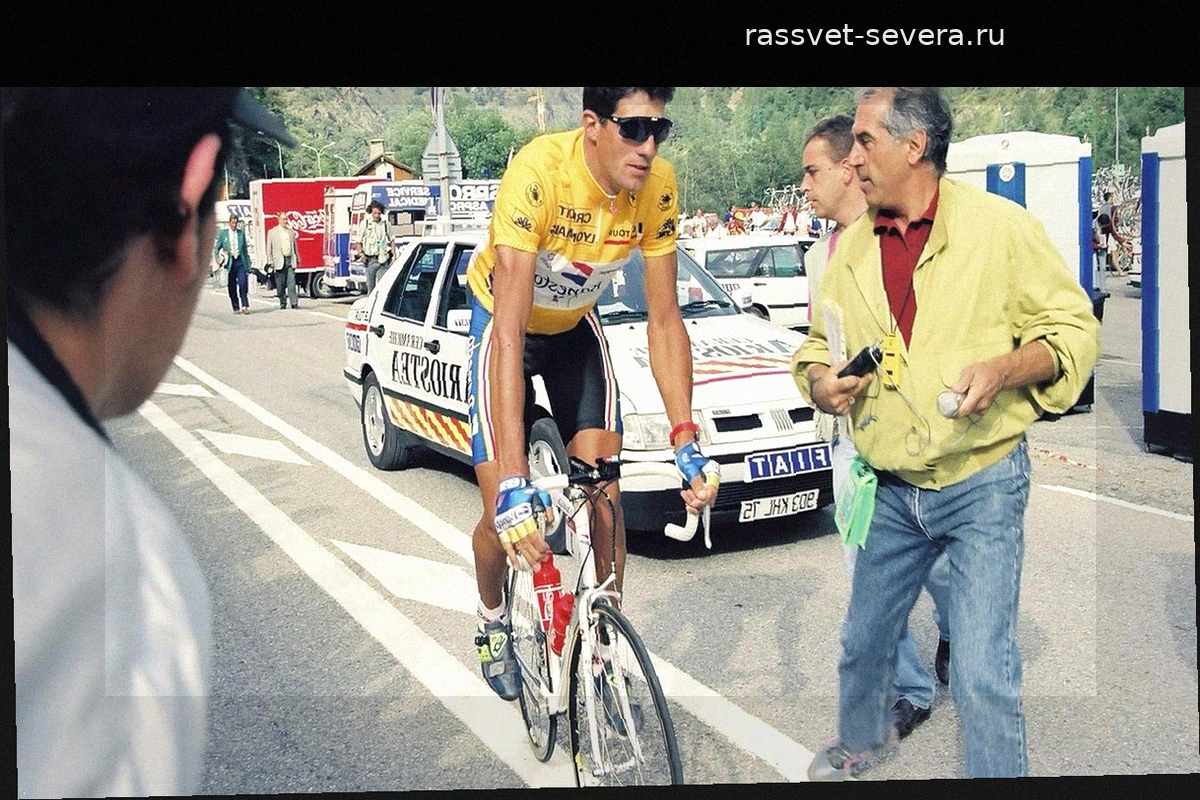
Мигель Индурайн: «В мое время этапы длились по 8 часов, теперь формат диктует телевидение»
Пятикратный победитель «Тур де Франс» Мигель Индурайн редко выступает на публике, но его комментарии перед стартом гонки 2026 года в Барселоне прояснили, как изменился велоспорт за последние тридцать лет. 62-летний уроженец Наварры сравнил дистанции своей эпохи с нынешними требованиями организ
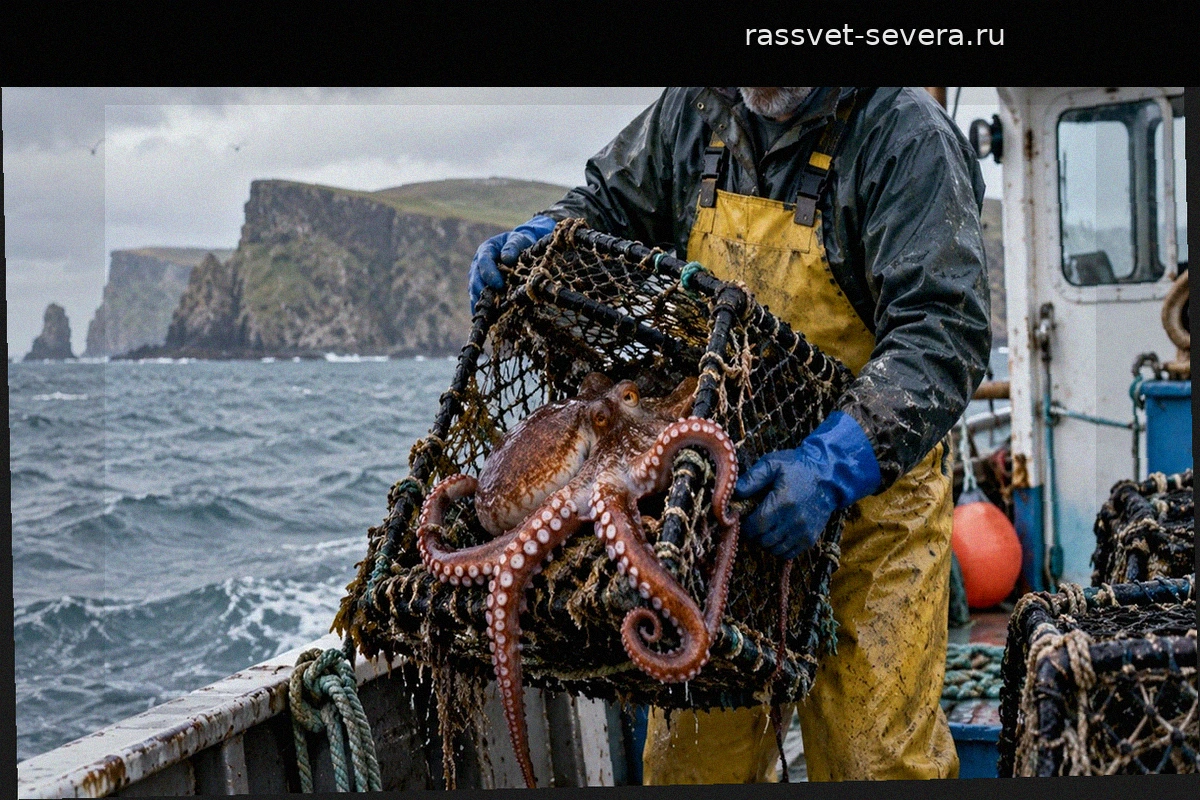
Нашествие осьминогов в Великобритании: экспансия достигла берегов Шотландии
Морская биологическая ассоциация (MBA) подтвердила, что обыкновенный осьминог (Octopus vulgaris) завершил захват британского побережья, добравшись до Шотландии и Уэльса. Это первый случай в истории наблюдений, когда вид закрепился в этих широтах. Вспышка численности началась в 2025 году у бере