Бюджетный тупик: расходы растут, заимствования парализованы
Бюджет остается главной темой для долгового и фондового рынков. Прогнозы подтвердились: расходы в 2026 году запланированы выше, чем в 2027-м. Сумма в 48,6 трлн рублей на 2026 год, скорее всего, включает перенесенные траты будущего периода. Это позволило Минфину изобразить минимальный дефицит в 2027 году, но фактическая нехватка средств за 12-месячный цикл исключает снижение ключевой ставки в ближайшее время. Бюджетные вливания в конце года и авансы в начале следующего не дадут экономике упасть, но увеличат госдолг. При номинальном росте ВВП на 6,5% и ставке обслуживания долга в 14% ситуация выглядит неустойчивой. Страна теряет долю в мировой экономике из-за попыток сбить инфляцию, которую провоцируют рост тарифов монополий и волатильность рубля.
Рынок ОФЗ
Цены на гособлигации опустились к уровням июля. Минфин не может привлекать средства на рыночных условиях. План заимствований на четвертый квартал вырос до 2,45 трлн рублей, но реализовать его без участия ЦБ невозможно. Вариантов два: либо ЦБ обеспечит банки ликвидностью для выкупа флоатеров с их последующей передачей в РЕПО, либо ведомство продолжит тратить остатки на депозитах и ликвидную часть ФНБ. Ситуация осложняется банковским дефицитом ликвидности. Решением могло бы стать смягчение нормативов и ограничение эквайринговых комиссий до общемировых 0,2–0,3%. При низком уровне госдолга Россия получила дисфункцию рынка облигаций из-за действий регулятора.
Рынок акций
Рынок акций замер под властью спекулянтов. Налоговые изменения не затронули большинство компаний, поэтому резкого негатива нет, как и явных поводов для роста. Инвесторы избегают длинных позиций из-за высокой неопределенности. Отсутствие падения на текущем фоне указывает на некоторую устойчивость площадки по сравнению с весенне-летним периодом.
Свежие материалы — Новости экономики
В аэропорту Шереметьево женщина убила новорожденного ребенка и умерла
В туалете аэропорта Шереметьево обнаружили тело новорожденного мальчика. По предварительной версии следствия, мать родила ребенка в уборной и задушила его на месте. Саму женщину госпитализировали, однако она скончалась в больнице от сильной потери крови. Следственный комитет по Московской о
Дивиденды, новые бонды и инфляция: итоги недели
Индекс Мосбиржи за неделю вырос незначительно — с 2272 до 2279 пунктов. Рынок застрял в боковом движении, явных стимулов для роста пока нет. Дивидендный сезон Совет директоров компании «Мать и дитя» рекомендовал выплатить 38 рублей на одну акцию, что дает доходность около 3%. Акционер
В Кабардино-Балкарии заключенный напал на сотрудников ФСИН
В Кабардино-Балкарии осужденный совершил нападение на сотрудников ФСИН во время движения поезда. В результате столкновения один офицер погиб, еще трое получили ранения. Конвойные ликвидировали нападавшего на месте. Гражданские лица в ходе инцидента не пострадали. Распространяемая в медиа ин
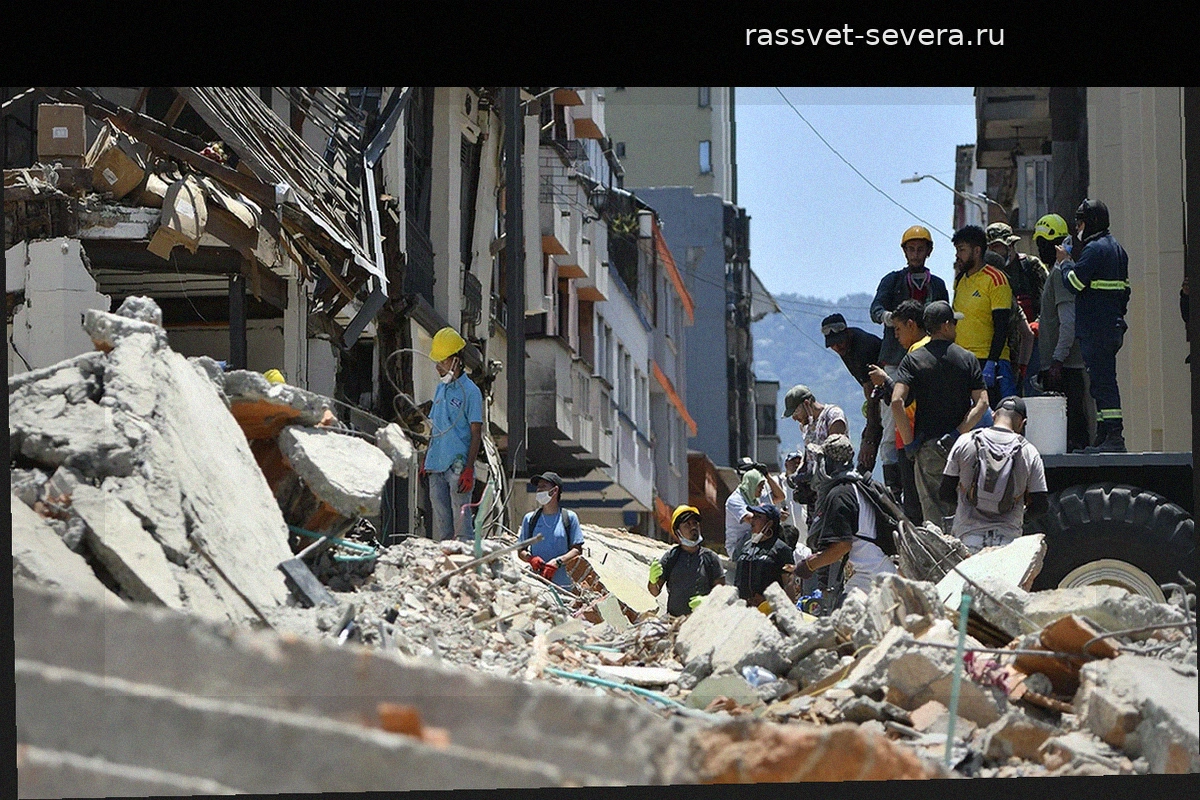
Последствия мощного землетрясения в Колумбии
В результате землетрясения в Колумбии погибли 289 человек, еще 4187 получили ранения. Президент страны Абелардо де ла Эсприэлья сообщил в обращении к нации, что 143 человека числятся пропавшими без вести. Бедствие затронуло 450 муниципалитетов в 15 департаментах — это треть территории государст
Сколько акций Татнефти нужно купить для пассивного дохода
Татнефть остается одной из крупнейших вертикально-интегрированных компаний в России. Ее бизнес включает добычу нефти и газа, нефтепереработку, производство шин и сеть АЗС. Правительство Татарстана владеет 34% акций компании. Основная добыча ведется в Поволжье, в частности на Ромашкинском место
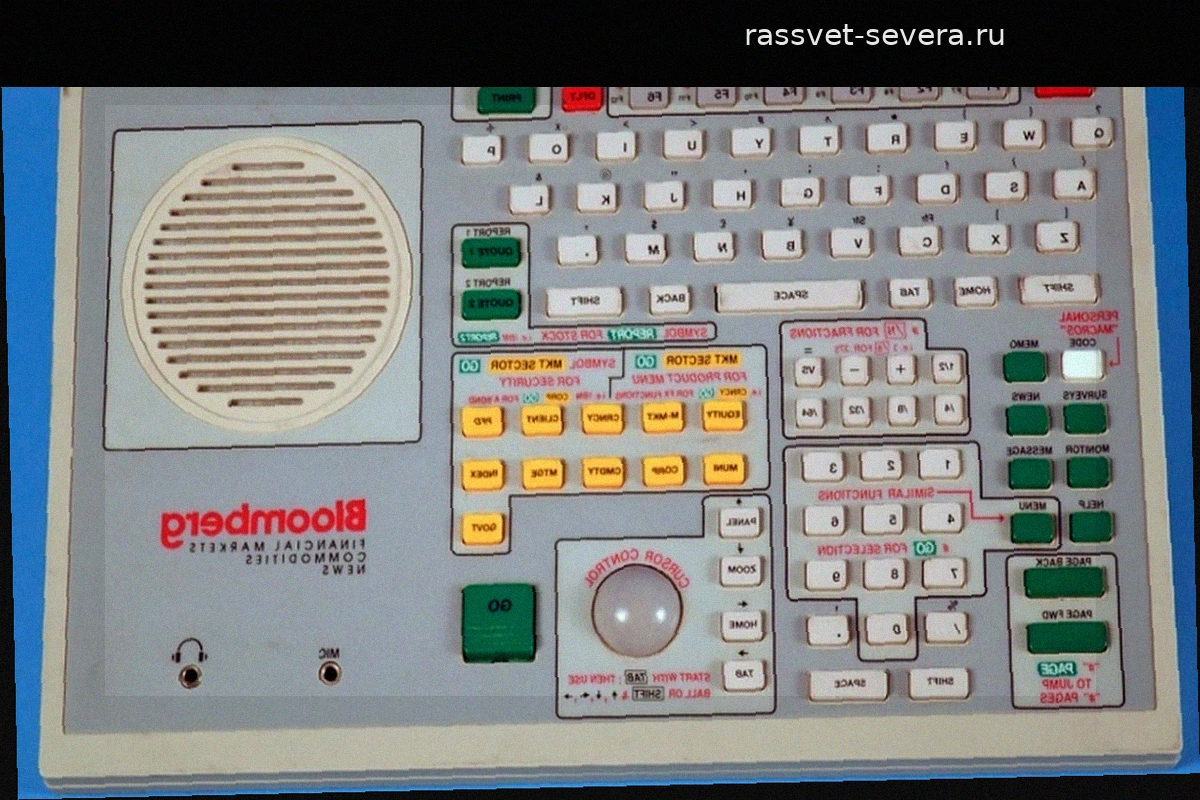
Краткая история терминала Bloomberg
Финансовые рынки всегда зависели от скорости передачи данных. Трейдеры прошлого использовали любые доступные технологии: быстроходные парусники, телеграфные линии и даже почтовых голубей. История финансов — это хроника борьбы за контроль над интерфейсом доступа к информации. Бизнес на пре