Налог на сверхприбыль: последствия для российского рынка
Весной 2026 года правительство возобновило подготовку к введению налога на сверхприбыль (windfall tax). Согласно президентскому поручению от 10 марта, ведомства рассчитывают параметры сбора по итогам 2025 года. Предполагаемая ставка составит 20% от суммы превышения прибыли за 2025 год над средним значением 2018–2019 годов. Это вдвое выше номинальной ставки 2023 года и вчетверо больше того, что многие компании реально заплатили тогда с учетом скидок за досрочный платеж.
По данным Росстата, в 2025 году совокупная прибыль российских предприятий достигла 35,9 трлн рублей. Для сравнения: в 2018–2019 годах этот показатель в среднем составлял 17,1 трлн. За счет нового налога бюджет может получить от 700 млрд до 1 трлн рублей.
Основная нагрузка ляжет на банковский сектор — финансовые организации могут выплатить около 270 млрд рублей. В зоне риска также находятся «Полюс», «Яндекс», X5, ПИК и «Лента». Компании, существенно нарастившие прибыль за последние годы, столкнутся с сокращением ресурсов на дивиденды и развитие.
Реакция фондового рынка на конкретные параметры налога обычно негативна. Инвесторы закладывают снижение чистой прибыли еще на этапе обсуждения законопроекта. Дальнейшая динамика котировок будет зависеть от точных сумм выплат по конкретным эмитентам.
Наиболее чувствительные к налогу компании:
- МТС Банк: выплата способна забрать до 17% ожидаемой прибыли за 2026 год.
- Банк «Санкт-Петербург»: налог может составить 5,9 млрд рублей, что эквивалентно 16–17% прибыли. Это создает прямой риск для дивидендных выплат.
- ВТБ: платеж оценивается в 60 млрд рублей (около 10% прибыли).
- Т-Технологии: прогнозная сумма налога — 29,1 млрд рублей. Для акций роста ухудшение финансовых показателей часто приводит к резкой переоценке вниз.
- Яндекс: компания может выплатить 23,7 млрд рублей. В технологическом секторе налог способен сократить прибыль на 12–20%.
- Лента и X5: ритейлеры могут потерять 6 млрд и 10,8 млрд рублей соответственно. В потребительском секторе давление на чистую прибыль составит от 7% до 18%.
- Полюс: прогнозируется один из самых крупных платежей вне банковского сектора — 47,6 млрд рублей.
- Сбер: потенциальная выплата составит около 174 млрд рублей (9% прибыли). Высокая ликвидность акций может смягчить падение котировок по сравнению с менее крупными банками.
Индекс финансового сектора уже демонстрирует слабость на фоне обсуждения налоговых инициатив и геополитических факторов. Если размер сбора окажется значительным относительно капитализации, в акциях компаний-плательщиков возможно формирование долгосрочных нисходящих трендов.
Свежие материалы — Новости экономики
Рубио сообщил о возможной встрече Путина и Трампа на саммите G20
Владимир Путин получил приглашение на саммит G20. Марко Рубио отметил, что если российский президент приедет на встречу в декабре, это позволит ему провести личные переговоры с Дональдом Трампом. К этому моменту лидеры государств уже несколько раз общались по телефону. Рубио также поддержал
За кулисами стратегии: основные споры аналитиков Альфа-Инвестиций
Команда Альфа-Инвестиций готовит стратегию на IV квартал. Пока итоговый документ не опубликован, мы изучили внутренние дискуссии экспертов. Предыдущие прогнозы на три квартала 2026 года оказались точнее рынка. Сейчас аналитики сталкивают разные модели развития событий, чтобы определить ориенти
США пригласили Владимира Путина на саммит G20 в Майами
Соединенные Штаты направили Владимиру Путину приглашение на саммит «Группы двадцати» в Майами. Об этом сообщил Марко Рубио. По его словам, участие в форуме откроет для российского лидера возможность прямого диалога с президентом США и другими главами государств. Американская сторона рассчитывае
Марко Рубио исключил сотрудничество с частью руководства Кубы
Соединенные Штаты не намерены взаимодействовать с отдельными представителями кубинского руководства. Госсекретарь Марко Рубио сообщил журналистам, что в составе нынешнего режима на Кубе есть люди, сотрудничество с которыми для Вашингтона невозможно.
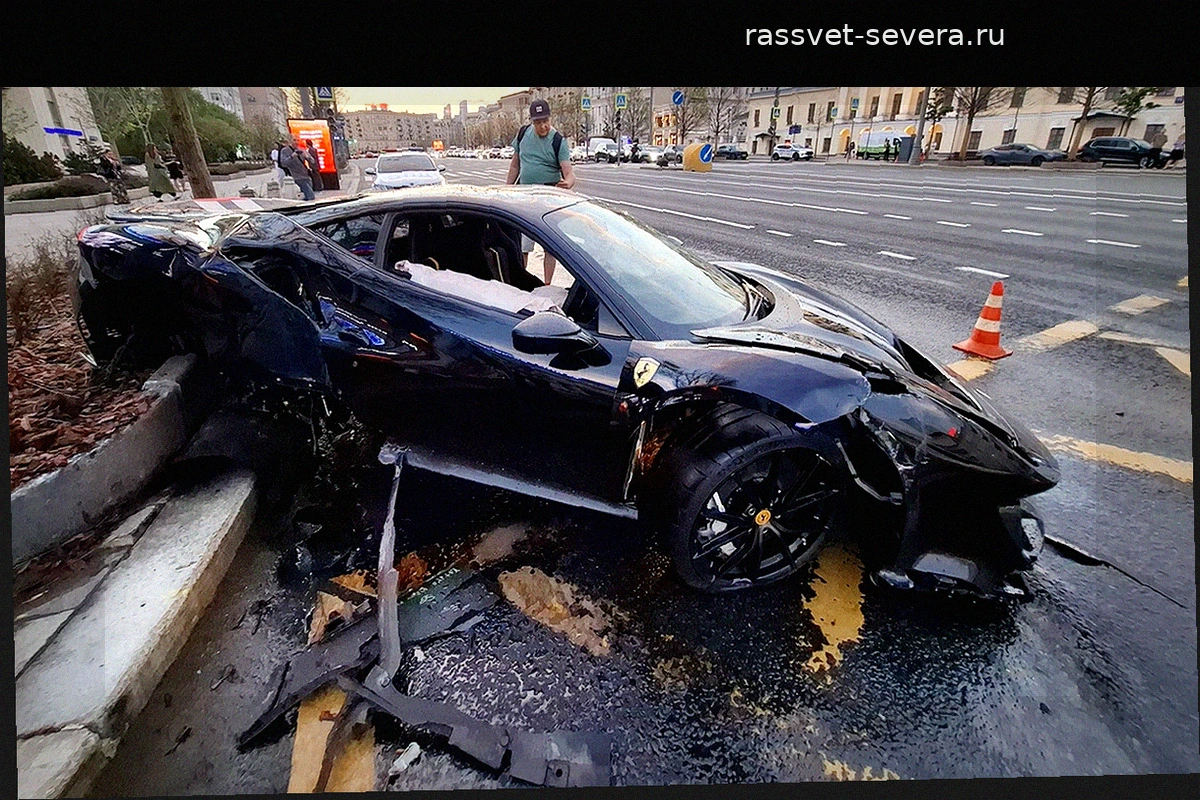
Рэпер Navai разбил Ferrari в центре Москвы
На Зубовском бульваре рэпер Navai (Наваи Бакиров) врезался в светофор на черной Ferrari. Спорткар без регистрационных знаков получил серьезные повреждения. В аварии никто не пострадал. Участник дуэта HammAli & Navai подтвердил, что сам находился за рулем. По словам артиста, машину занесло н
Стрим для годовых подписчиков Mozgovik Research
Сегодня в 19:00 аналитики команды проведут закрытый эфир. В повестке дня — конкретные сценарии для фондового и долгового рынков. Основные темы встречи: Рынок акций: текущие поводы для оптимизма. Рейтинги BUY: разбор «четверки» и выбор наиболее перспективных бумаг в