Притока в акции нет: почему «депозитный навес» уходит в облигации и кэш
Идея о том, что деньги с закрывающихся вкладов хлынут на фондовый рынок, пока не подтверждается цифрами. Статистика показывает: срочные депозиты сокращаются, но средства распределяются между облигациями, фондами денежного рынка и наличными.
Центральный банк повысил прогноз структурного дефицита ликвидности банковского сектора на конец 2026 года до 4,0–5,2 трлн рублей. На середину сентября фактический дефицит составляет около 3 трлн. Регулятор связывает это с высоким спросом на наличные деньги, объем которых вне банковской системы уже достиг 20,7 трлн рублей. Это 15,1% от всей рублевой денежной массы.
Цифры дефицита не указывают на кризис. ЦБ поясняет, что банкам просто требуется больше заимствований у регулятора для поддержания ставок денежного рынка. Текущий уровень дефицита составляет всего 1,2% активов сектора. Это значительно меньше показателей периода 2012–2016 годов. Стоимость денег остается стабильной: при ключевой ставке 14% индикаторы RUSFAR и RUONIA торгуются практически на том же уровне. Аварийной премии за ликвидность на рынке нет.
В августе частные инвесторы направили в корпоративные облигации 130 млрд рублей, а в БПИФы денежного рынка — 79 млрд рублей. Рынок акций при этом получил всего 29 млрд. Разница между притоком в долговые инструменты и в акции стала семикратной.
Снижение ставок по вкладам создает лишь потенциального покупателя. Пока данные говорят о том, что инвесторы выбирают консервативные инструменты и накопление наличности. «Депозитный навес» остается фактором ожидания, но реального потока денег в акции в масштабах, способных развернуть рынок, пока не наблюдается.
Данные основаны на отчетах Банка России и Московской биржи.
Свежие материалы — Новости экономики
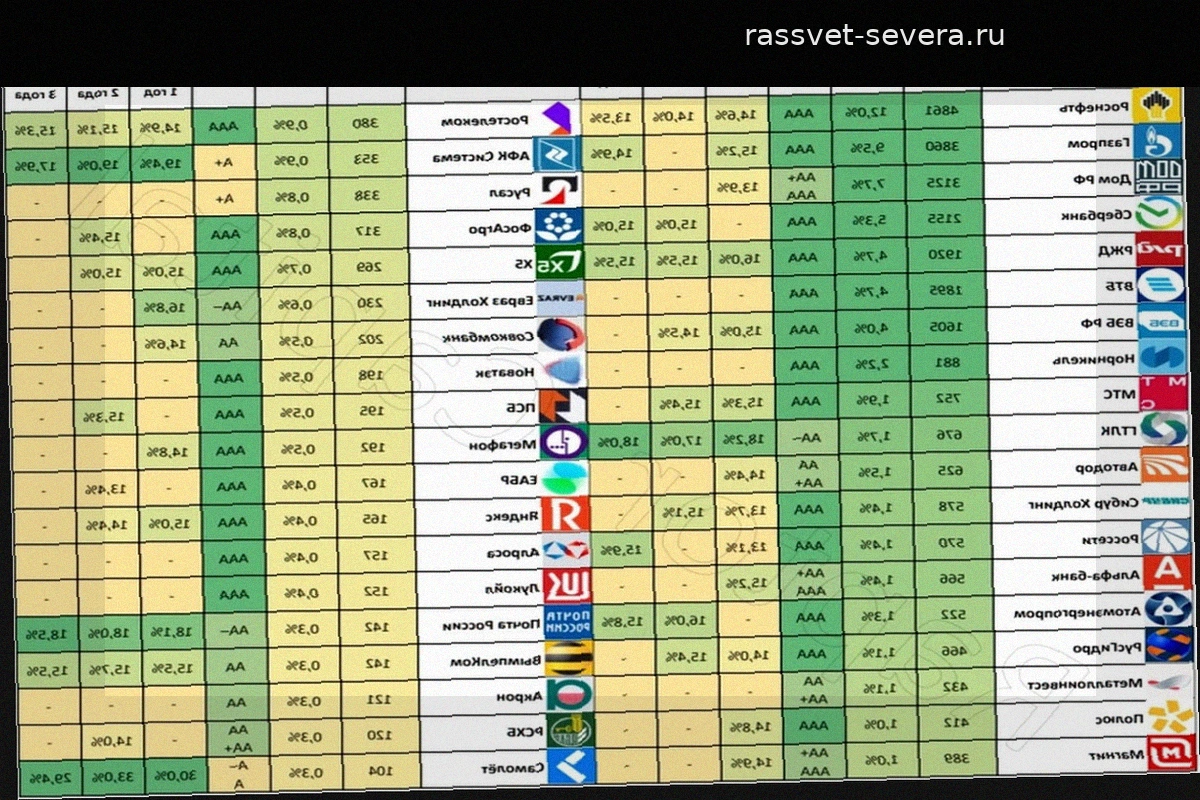
Портфель облигаций крупнейших корпораций: кто удержит рынок
Инвесторы часто выбирают облигации, опираясь на масштаб и системную значимость эмитента. В этот список вошли 38 компаний, чей облигационный долг превышает 100 млрд рублей. Суммарно они занимают более 70% рынка корпоративного долга. Проблемы у любого из этих игроков способны вызвать коррекцию в
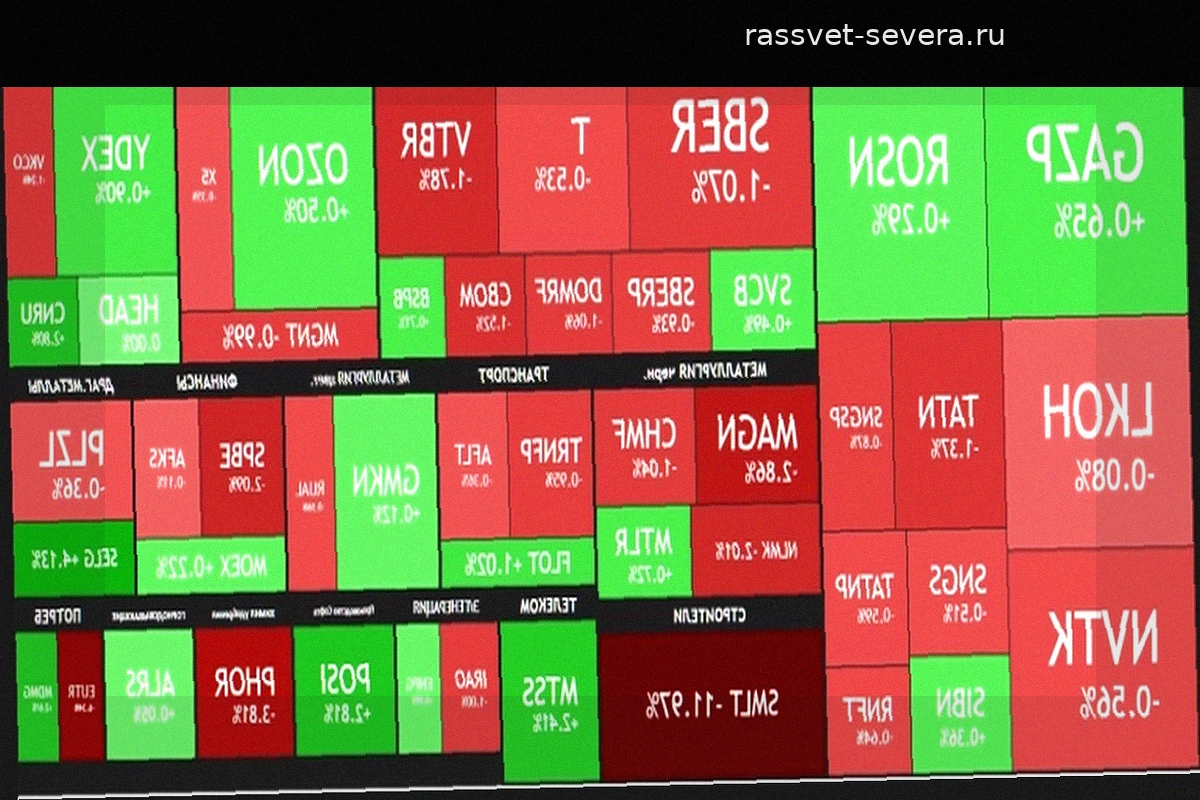
Противоречия в энергетике и падение девелоперов: обзор рыночной ситуации
Индекс Мосбиржи снизился на 0,8%. Трейдеры обсуждают перспективы «энергоперемирия», однако позиции сторон остаются полярными. Российские власти связывают деэскалацию со свободным проходом танкеров и отменой экспортных санкций. Киев требует прекращения атак на энергетическую инфраструктуру. Пок
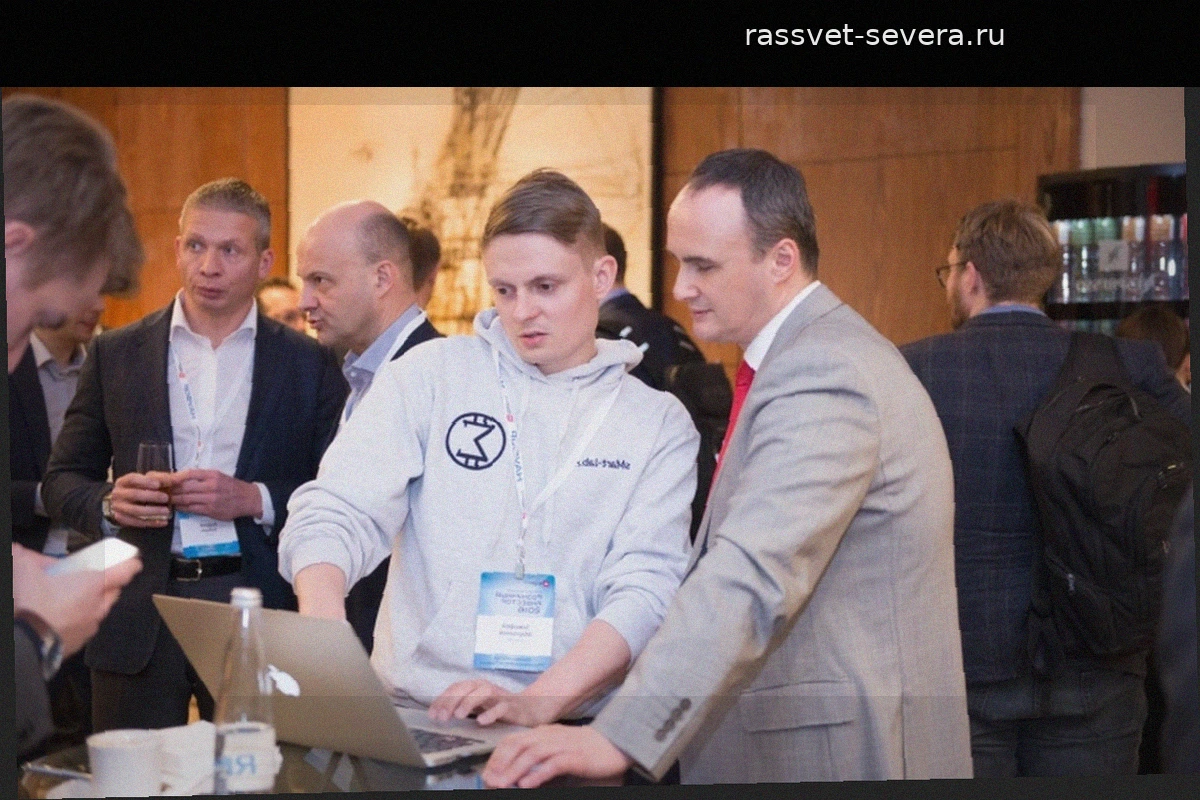
Десять лет эволюции московской конференции Смартлаба
На этой фотографии 2016 года запечатлен Максим Орловский. Снимок сделан в отеле «Новый берег» на Клязьминском водохранилище, где мы тогда проводили наши встречи. В то время каждая конференция начиналась с шашлыков, а заканчивалась баней. На кадрах ниже можно увидеть Рому Анд
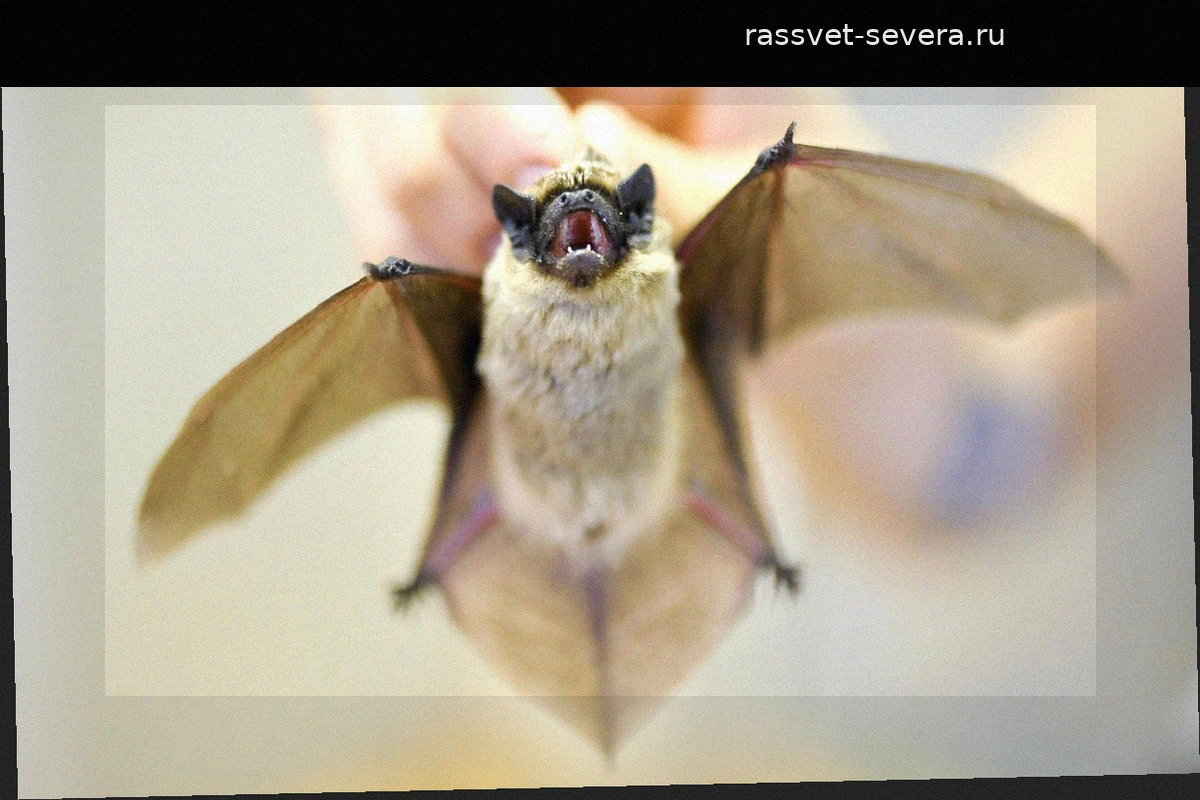
Что делать, если в дом залетела летучая мышь
Летучие мыши попадают в квартиры, когда теряют ориентацию среди городских зданий. Не пытайтесь поймать зверька. Просто распахните окно настежь. Животное обычно находит выход и улетает самостоятельно в течение нескольких секунд. Эти млекопитающие переносят смертельно опасные инфекции, включа
Клуб Капризова продлил контракт с главным тренером
«Миннесота Уайлд» подписала новое долгосрочное соглашение с главным тренером Джоном Хайнсом. Об этом сообщается на официальном сайте НХЛ. Условия контракта 51-летнего специалиста не уточняются. Хайнс возглавляет команду с ноября 2023 года. В первом раунде плей-офф 2026 года под его руководс
Инвестиционные идеи на рынке облигаций
Андрей Ванин работает на фондовом рынке более 20 лет — он прошел путь через крупнейшие российские банки и брокерские дома. В основе его стратегии лежит фундаментальный анализ и долгосрочное владение активами. Экспертизу Ванина подтверждают регулярные эфиры на радио РБК и комментарии для деловой