Высокая доходность в секторе взыскания: облигации «Бустер.Ру»
Инвесторы часто обходят стороной долговой рынок коллекторских агентств, но именно здесь сохраняются двузначные премии к ключевой ставке. «Бустер.Ру» готовит новый выпуск облигаций, предлагая доходность выше среднего по рынку. Компания специализируется на покупке просроченной задолженности с дисконтом и последующем управлении этими активами.
Эмитент работает шесть лет и позиционирует себя как технологичную компанию (ПКО) полного цикла. Вместо агрессивных методов прошлого «Бустер.Ру» использует IT-инструменты для оценки и взыскания долгов. Рынок проблемной задолженности в России продолжает расти, что обеспечивает компанию сырьем для работы.
Параметры выпуска ПКО Бустер.Ру-БО-04
- Дата размещения: 23 сентября 2026 года.
- Объем: 400 миллионов рублей.
- Купон: фиксированный, 22,5% годовых.
- Доходность к погашению (YTM): до 25% при условии реинвестирования купонов.
- Периодичность выплат: ежемесячно.
- Срок обращения: до 7 сентября 2029 года.
- Особенности: предусмотрен call-опцион (оферта) через два года и амортизация долга (по 10% в 12, 18, 24 и 30-й купонные периоды).
Выпуск предназначен исключительно для квалифицированных инвесторов.
Финансовое состояние и рейтинги
Агентство «Эксперт РА» присвоило компании кредитный рейтинг «B» со стабильным прогнозом. Поручителем по выпуску выступает МФК «Джой Мани» (входит в ту же группу IT Smart Finance), имеющая более высокий рейтинг — «BB».
За первое полугодие выручка «Бустер.Ру» увеличилась в три раза и достигла 511,4 млн рублей. Такой скачок объясняется изменением стратегии: компания перешла от обслуживания внутренних активов группы к активной экспансии на открытом рынке. Сейчас доля эмитента на российском рынке ПКО составляет около 1%.
Активы компании с начала года выросли на 46% до 1,8 млрд рублей. Чистая прибыль увеличилась на 47%, составив 46 млн рублей. При этом общая рентабельность снизилась с 18,6% до 8,9%, так как рост бизнеса сопровождается увеличением расходов на обслуживание долга.
Долговая нагрузка и риски
Компания активно занимает для масштабирования портфеля. Общий объем заемных средств на середину 2026 года составил 1,6 млрд рублей. Показатель Чистый долг/EBITDA находится на уровне 3,5х. Однако при консолидации с поручителем соотношение чистого долга к капиталу составляет 1х, что считается допустимым для финансового сектора.
Структура долга сбалансирована: 76% обязательств — долгосрочные. Половина заимствований приходится на облигации, остальное — банковские кредиты и краудфандинг. Случаев нарушения платежной дисциплины за компанией не числится.
К специфическим рискам относятся возможные изменения в законодательстве о банкротстве физических лиц и ужесточение надзора со стороны регуляторов. Статус высокодоходных облигаций (ВДО) оправдан низким кредитным рейтингом и агрессивным ростом. Амортизация и ежемесячные выплаты в данном случае служат защитными механизмами, позволяя инвестору постепенно выводить тело долга и гибко управлять капиталом.
Свежие материалы — Новости экономики
Бюджет 2026–2027: дефицит, расчетный курс рубля и экспорт топлива
Минфин подготовил основные параметры бюджета. Дефицит в 2026 году запланирован в пределах 3% ВВП, в 2027-м — около 2%. Базовую цену нефти для бюджетного правила на 2027 год установили на отметке $50 за баррель. Правительство рассмотрит эти документы вместе с прогнозом Минэкономразвития 24 сентября
Paramount гарантирует прокат 30 фильмов в год для одобрения сделки с Warner Bros.
Paramount обязалась выпускать по 30 кинокартин ежегодно для сети Regal в течение трех лет. Студия гарантирует кинотеатрам 45 дней эксклюзивного проката, после чего фильмы появятся на стриминговых сервисах (суммарно через 90 дней после премьеры). Этими мерами компания рассчитывает склонить регу
Михаил Шеремет: Выборы в России вскрыли обман Зеленского
Прошедшее в России голосование опровергло заявления Владимира Зеленского о невозможности проводить выборы на Украине. Депутат Госдумы от крымского региона Михаил Шеремет назвал аргументы Киева блефом, цель которого — сохранение личной власти. Парламентарий отметил, что Россия продемонстриро
«Единая Россия» набрала 60,70% на выборах в Госдуму в Крыму
На выборах в Госдуму в Крыму «Единая Россия» получила 450 862 голоса. Глава регионального избиркома Михаил Малышев предоставил данные по результатам голосования. Голоса среди остальных участников распределились так: КПРФ набрала 9,87% (73 314), ЛДПР — 7,73% (57 416). Партия «Новые люди» пол
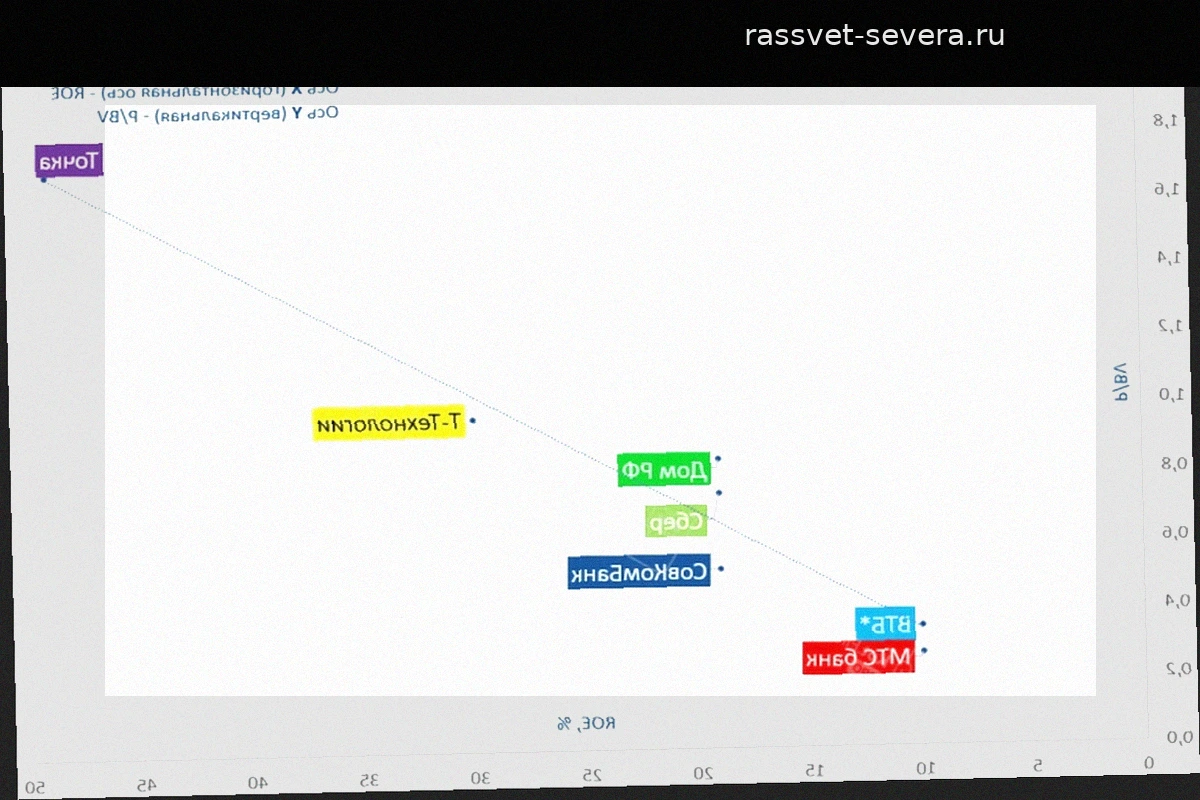
Оценка Точки: рентабельность, структура активов и рыночная стоимость
Рыночная стоимость банков привязана к их рентабельности. Логика проста: чем выше ROE, тем выше коэффициент P/BV. Чтобы исключить влияние разовых доходов или убытков, лучше анализировать средний ROE за пять лет — это точнее отражает долгосрочную эффективность бизнеса. Ориентиром на российс
Условия Кремля для завершения СВО и переговоров
Дмитрий Песков в апреле обозначил условия прекращения специальной военной операции. Боевые действия продолжатся, пока Киев не согласится на подписание договора с Москвой. Представитель Кремля подчеркнул: России нужен долгосрочный мир. Вариант временной остановки огня исключается.