Ипотека или аренда: расчет долгосрочной выгоды
Фиксированные платежи по кредиту выгоднее аренды на дистанции 5–10 лет. За это время стоимость съема жилья может вырасти в два раза вслед за инфляцией, тогда как ипотечный взнос останется прежним. Арендатор платит за чужое имущество, в то время как собственник инвестирует в свой актив.
На оплату однокомнатной квартиры сейчас уходит 32% дохода, двухкомнатной — 44%. Суммарные расходы на съемное жилье за 20 лет могут превысить 20 миллионов рублей. Реальная нагрузка ипотеки на бюджет снижается ежегодно, так как номинальная сумма долга не индексируется.
При ставке Центробанка в 14% рыночные кредиты под 17–19% остаются дорогими. В таких условиях аренда эффективна как временное решение. Она позволяет накопить на первоначальный взнос и дождаться снижения ставок по ипотеке до комфортного уровня.
Свежие материалы — Новости России
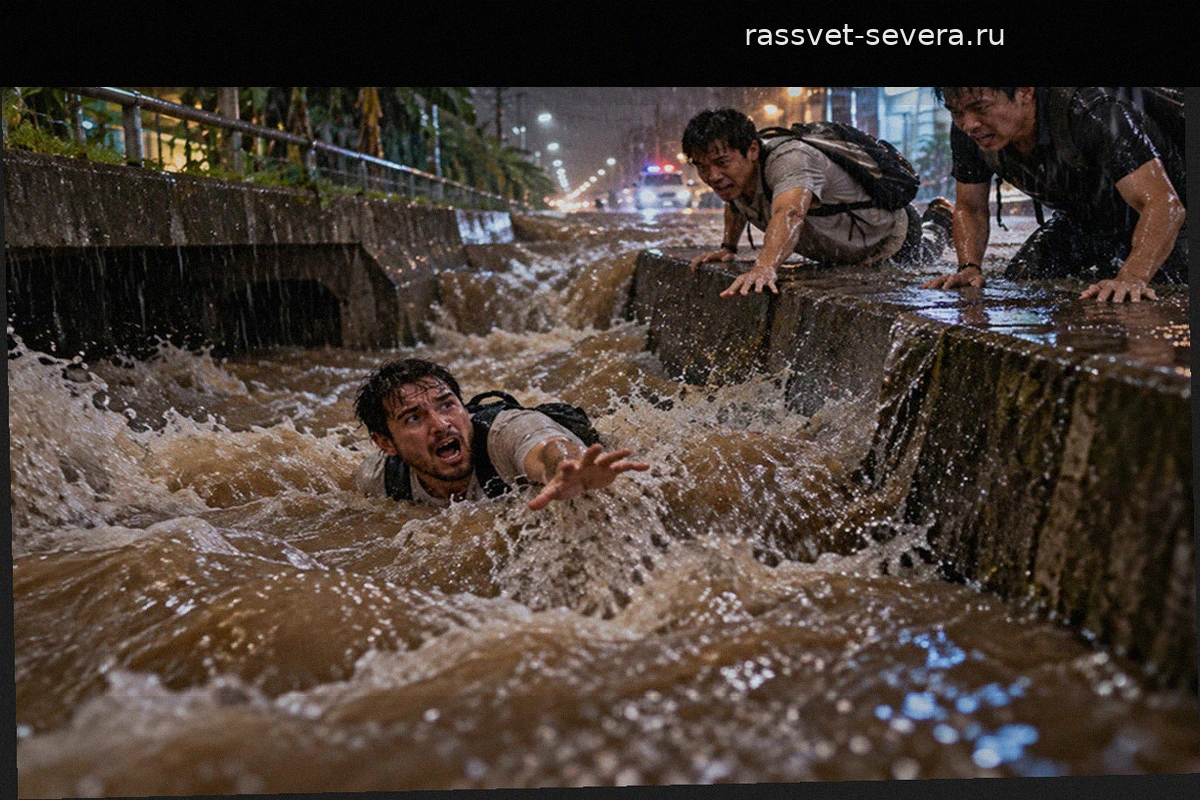
В Таиланде туриста смыло в дренажный канал во время наводнения
В тайском округе Бангламунг спасатели ищут иностранца, которого унесло потоком воды в коллектор. Инцидент произошел около пяти утра 24 сентября. Трое мужчин пытались перейти затопленную дорогу, но сильное течение сбило их с ног. Двое спутников смогли выбраться на сушу, а третьего затянуло в дре
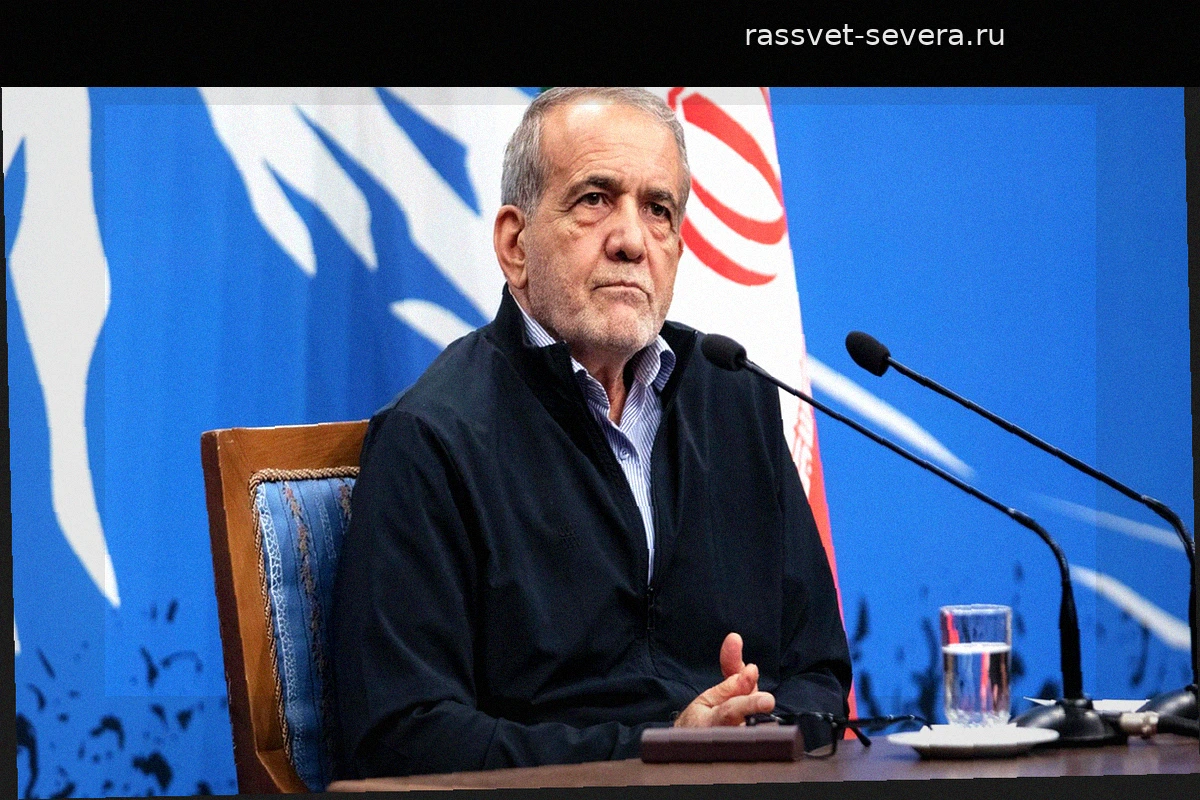
Пезешкиан назвал разрыв ядерной сделки причиной недоверия Ирана к США
Президент Ирана Масуд Пезешкиан связал кризис в отношениях с Вашингтоном с выходом США из ядерной сделки. В интервью телеканалу Fox News он напомнил, что администрация Дональда Трампа в одностороннем порядке разорвала СВПД. Пезешкиан утверждает, что этот шаг уничтожил доверие между странами.
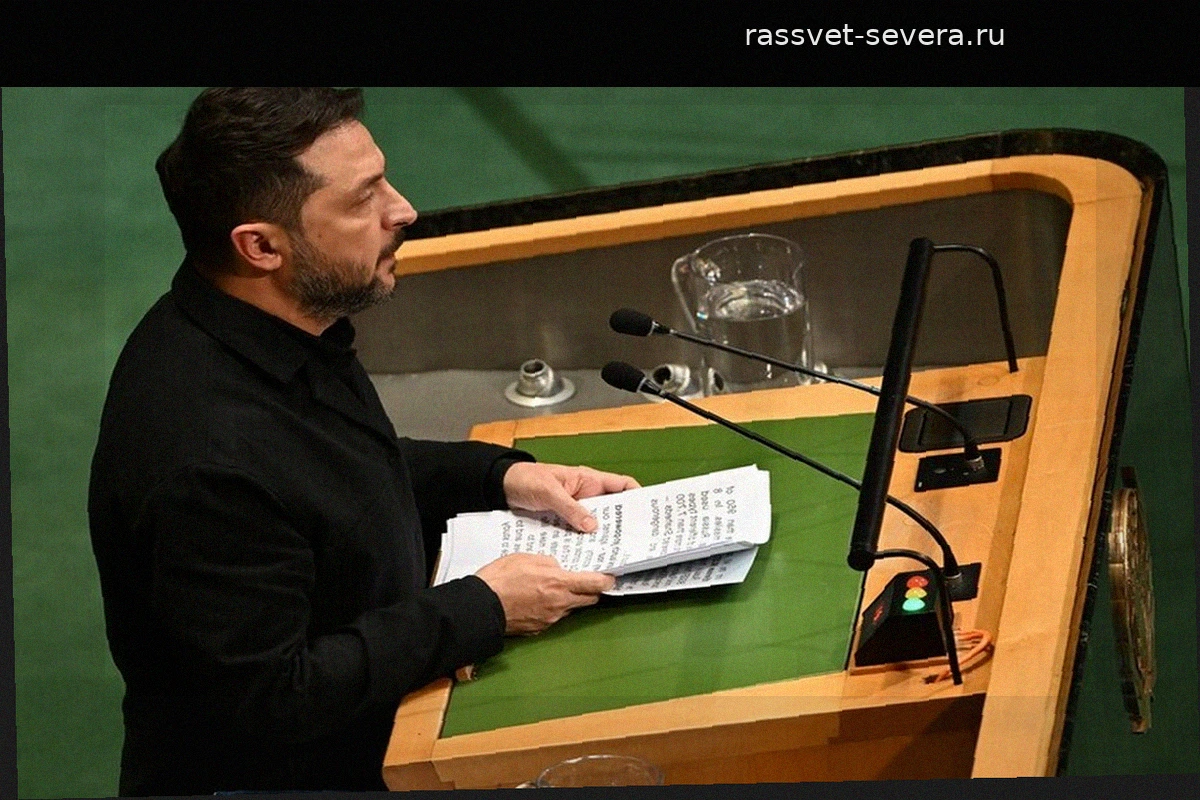
La Stampa: США не поддержали речь Зеленского на Генассамблее ООН
Итальянская газета La Stampa назвала выступление Владимира Зеленского на сессии Генеральной Ассамблеи ООН ориентированным исключительно на европейскую аудиторию. Издание отмечает, что речь не получила ожидаемой поддержки со стороны Вашингтона и Дональда Трампа. Сейчас США вынуждены распреде
История станет обязательным экзаменом для 35 специальностей
Минобрнауки планирует сделать историю обязательным вступительным испытанием для 35 направлений подготовки. Согласно проекту приказа, изменения вступят в силу 1 марта 2027 года. Сейчас вузы часто выбирают между историей и обществознанием. Новый порядок закрепляет историю как единственный обя
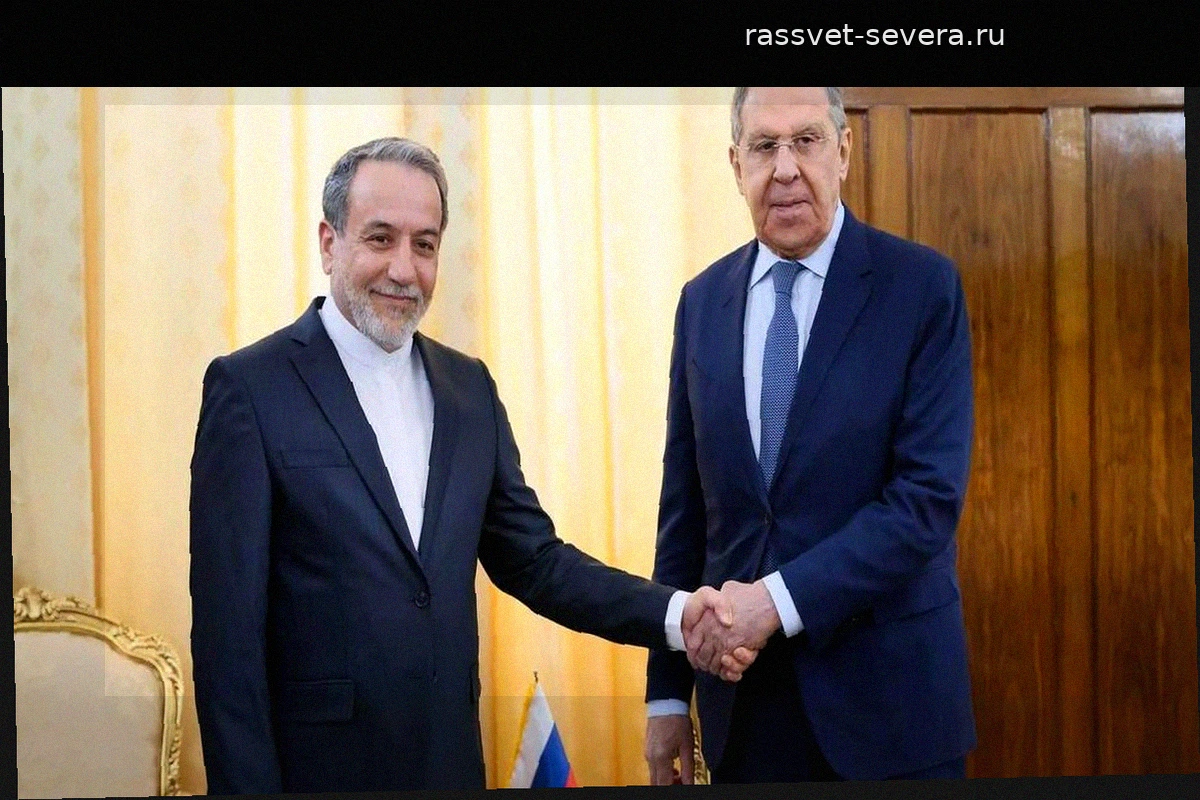
Лавров и Аракчи обсудили урегулирование в Персидском заливе
Сергей Лавров и его иранский коллега Аббас Аракчи обсудили способы снижения напряженности в Персидском заливе. Министры назвали дипломатию единственным выходом из кризиса, который обострился из-за действий США и Израиля. В МИД подтвердили, что мирный диалог не имеет альтернатив в текущей ситуац
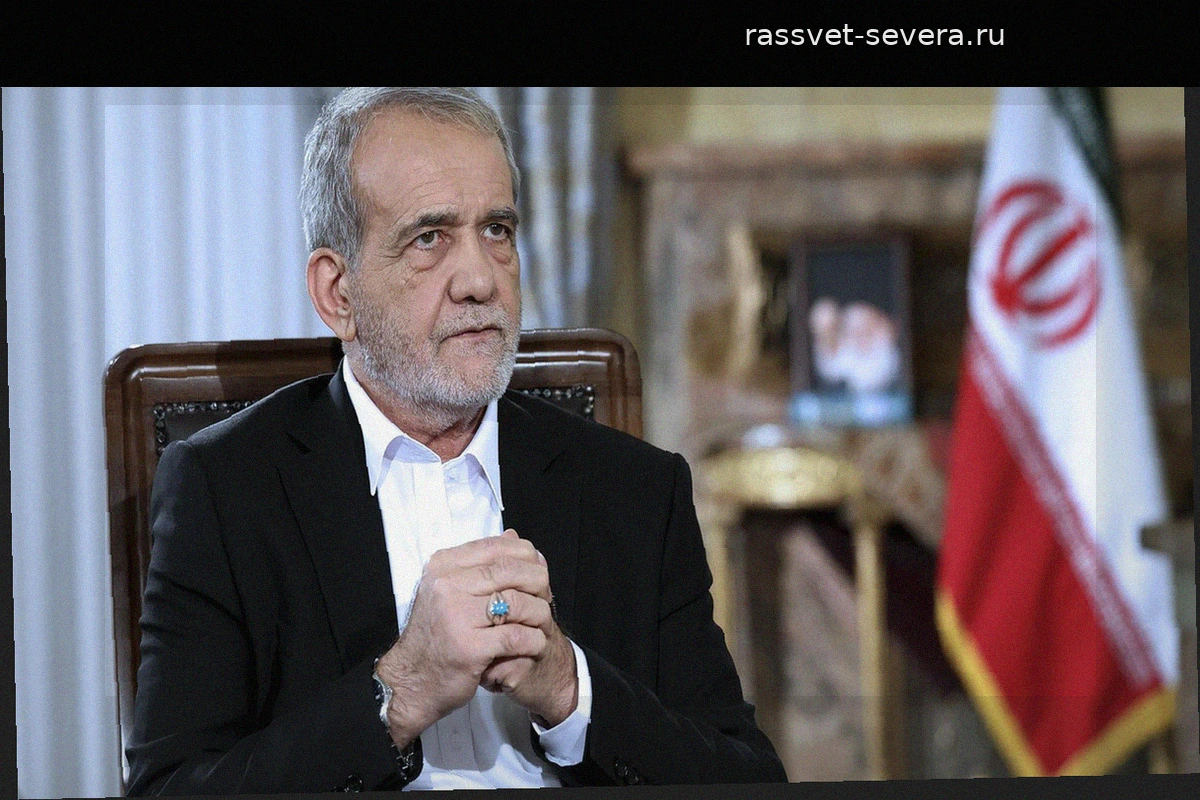
Пезешкиан сообщил о регулярных переговорах с верховным лидером Ирана
Президент Ирана Масуд Пезешкиан поддерживает постоянную связь с верховным лидером республики. В интервью телеканалу Fox News он уточнил, что последний раз они разговаривали за семь часов до эфира. Так Пезешкиан ответил на вопрос о частоте их контактов и дате последней беседы.