Способы получения кредита при плохой кредитной истории
Испорченная кредитная история осложняет получение новых займов, но не закрывает доступ к банковским продуктам окончательно. При оценке заемщика системы скоринга анализируют не только факт наличия долгов, но и их характер. Просрочки длительностью в один-два дня практически не влияют на рейтинг, в то время как задолженности, растянувшиеся на месяцы, становятся критическим фактором для отказа. Для банков срок нарушения обязательств важнее, чем сумма долга.
Основное правило перед подачей новой заявки — закрыть все текущие нарушения по действующим договорам. Кредиторы неохотно выдают деньги тем, кто не справляется с текущей долговой нагрузкой. Попытки перекрыть старые кредиты новыми часто приводят к увеличению стоимости обслуживания долга. Выходом из этой ситуации может стать рефинансирование или прямые переговоры с банком о реструктуризации платежей. Банки лояльнее относятся к клиентам, которые сообщают о финансовых трудностях до появления просрочки.
Повысить вероятность одобрения можно через обращение в финансовые организации, где у клиента открыт зарплатный счет или вклад. В таких случаях банк видит реальный оборот средств, что дает больше веса, чем стандартная выписка из бюро кредитных историй. Привлечение созаемщиков, поручителей или предоставление залога также снижает риски банка и упрощает выдачу средств.
Исправить репутацию помогают небольшие целевые займы на покупку техники или кредитные карты с минимальным лимитом, если закрывать их вовремя. При этом стоит избегать частого обращения в микрофинансовые организации — для крупных банков это служит сигналом о финансовой нестабильности заемщика. Также не рекомендуется рассылать заявки во все банки одновременно: каждое обращение фиксируется в истории, а серия отказов за короткий срок дополнительно снижает кредитный рейтинг.
Свежие материалы — Новости России
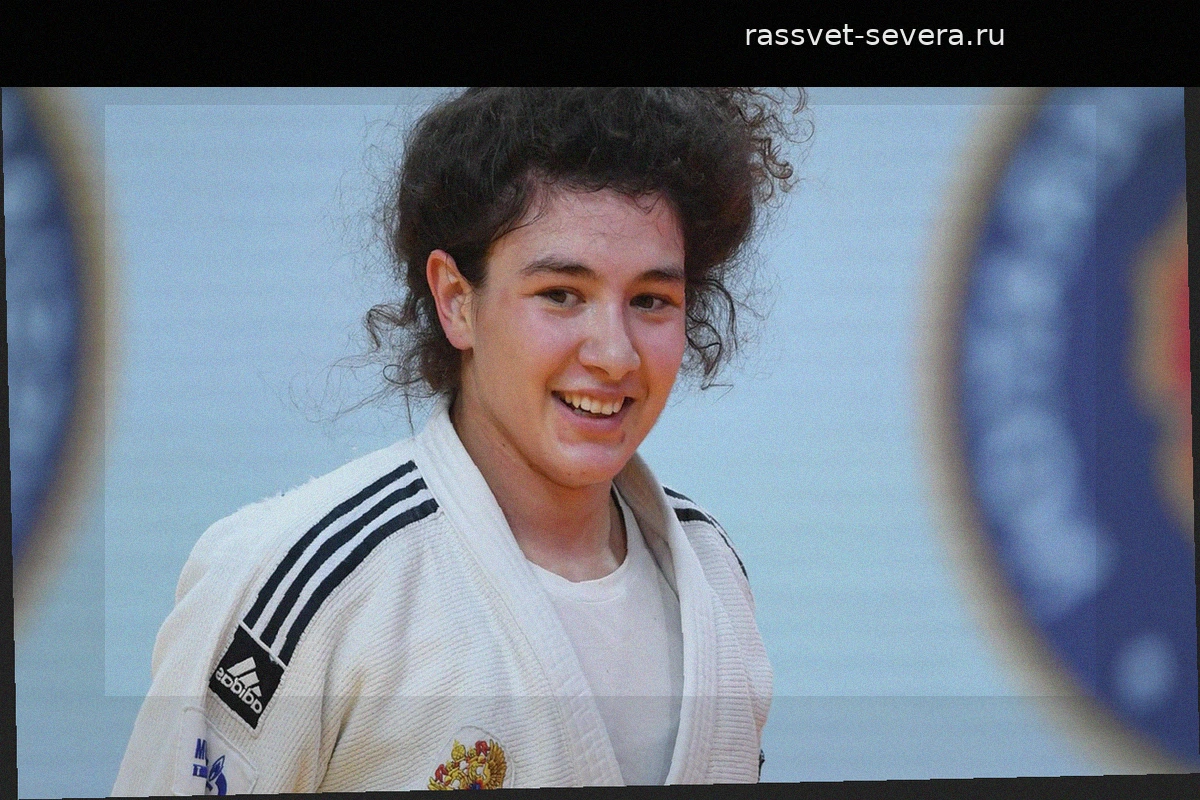
Мадина Таймазова поборется за бронзу чемпионата мира по дзюдо в Баку
Российская дзюдоистка Мадина Таймазова выступит в поединке за бронзовую медаль чемпионата мира в Баку. Спортсменка представляет Россию в весовой категории до 70 кг. В четвертьфинале Таймазова уступила австрийке Михаэле Поллерес. В утешительном раунде россиянка победила шведку Иду Эрикссон
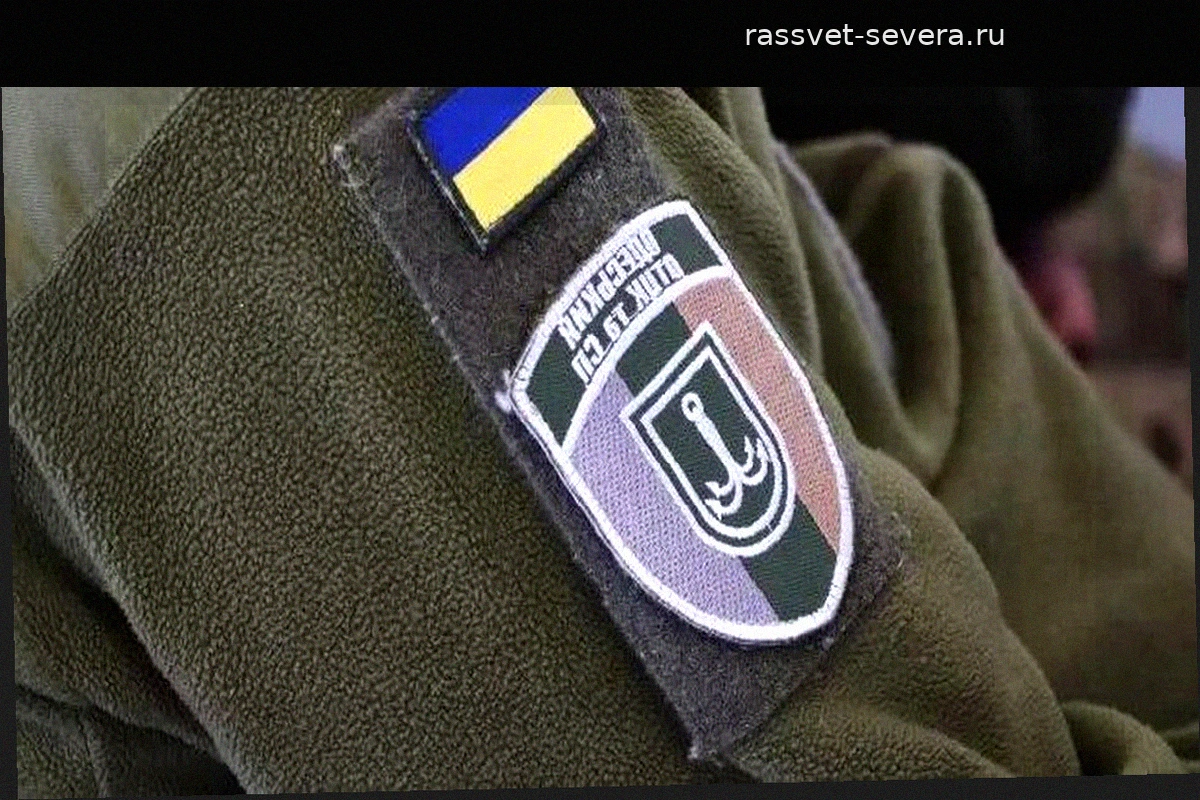
Житель Украины отбился от сотрудников военкомата с помощью ножа
В сети появилось видео, на котором мужчина на Украине угрожает ножом сотрудникам территориального центра комплектования (ТЦК) и полиции. Конфликт начался во время попытки силовиков мобилизовать гражданина. На кадрах запечатлено, как окруженный военными и полицейскими мужчина кричит, что н
НАТО готовит «котел» для Калининградской области
НАТО планирует взять Калининградскую область в кольцо, используя военные учения как прикрытие для подготовки захвата региона. Об этом сообщил военный эксперт и бывший депутат Госдумы Андрей Колесник. По словам Колесника, альянс усиливает психологическое давление и отрабатывает сценарии на
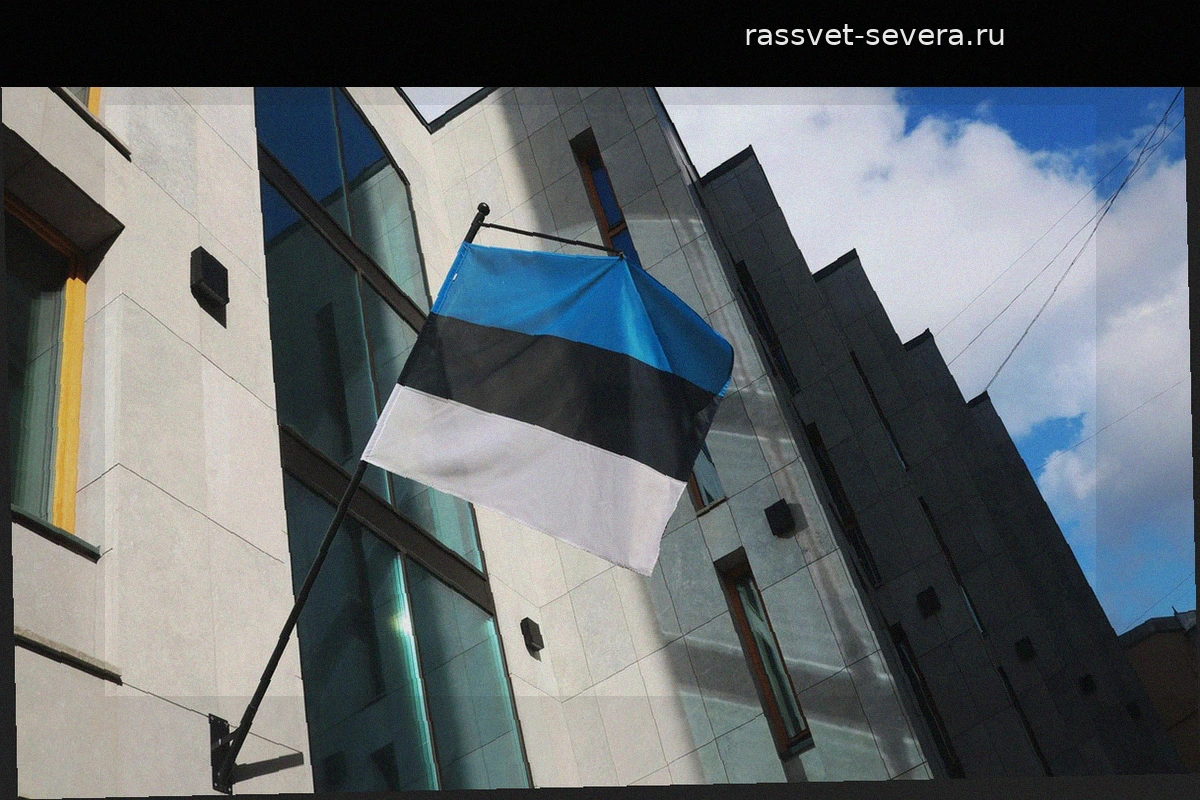
Эстония добилась исключения российского поставщика из санкционного списка ЕС
Из проекта новых ограничений Евросоюза убрали российскую компанию, которая поставляет материалы эстонскому заводу Silmet. Послы стран ЕС согласовали расширение персональных санкций против 1600 физических и юридических лиц, однако Таллин попросил сделать исключение для своего партнера. От ра
Эстония закупит вооружение и боеприпасы на 195 млн евро
Государственный центр оборонных инвестиций Эстонии (RKIK) объявил тендер на поставку оружия и боеприпасов. Общая сумма закупок составит 195 миллионов евро. Программа разделена на две части с семилетними контрактами по каждой. Основная доля средств — 145 миллионов евро — пойдет на приобрет
Даниил Семко: «Беру жизнь за яйца» — о мотоциклах, рок-н-ролле и фигурном катании
Даниил Семко представляет Венгрию, живет в Италии, а тренировался в Москве. Его карьера состоит не только из льда, но и из рок-музыки, аварий и риска. Перед турниром в Батуми Семко попал в аварию. Ночью на трассе его подрезала фура, и Даниил вылетел из седла на скорости 80 км/ч. Пока он к