Стратегии эффективного досрочного погашения ипотеки
Досрочные платежи позволяют снизить переплату по кредиту. При отсутствии банковских ограничений на минимальную сумму взноса заемщику нужно выбрать между сокращением срока ипотеки и уменьшением ежемесячного платежа.
Сокращение срока выгоднее при льготных ставках и стабильном доходе. Если в будущем ожидается финансовая неопределенность или снижение заработка, лучше уменьшать размер ежемесячного взноса. Это снизит обязательную долговую нагрузку.
Дополнительные средства стоит вносить сразу после списания планового платежа. В банк подается заявление с указанием цели операции, чтобы деньги направили именно на погашение основного долга. После перерасчета необходимо проверить новый график платежей.
Для владельцев льготной ипотеки под 6% актуальна стратегия накопления. Сейчас ставки по банковским вкладам превышают 10%, поэтому выгоднее держать свободные деньги на депозите. Доход от вклада перекрывает проценты по кредиту. Накопленную сумму можно направить на разовое погашение долга позже.
Максимальный эффект от досрочных взносов достигается в начале кредитного периода. В это время основную часть ежемесячного платежа составляют проценты, и любое сокращение тела долга существенно уменьшает итоговую переплату.
Свежие материалы — Новости России
Просьба показать рубли обернулась для россиянина пропажей рупий на Бали
Российский турист лишился наличных на Бали после общения с мнимым коллекционером. Незнакомец, похожий на местного жителя, завязал разговор и спросил путешественника, откуда тот приехал. Узнав о российском происхождении собеседника, мужчина попросил показать рубли, сославшись на интерес к банкно
Мирошник объяснил причины коррупции в украинской оборонной сфере
Родион Мирошник проанализировал ситуацию в украинском военно-промышленном комплексе. Он напомнил о словах Владимира Путина, который ранее охарактеризовал руководство Украины как группу казнокрадов, захвативших власть в стране. По мнению Мирошника, нынешним киевским властям война необходима
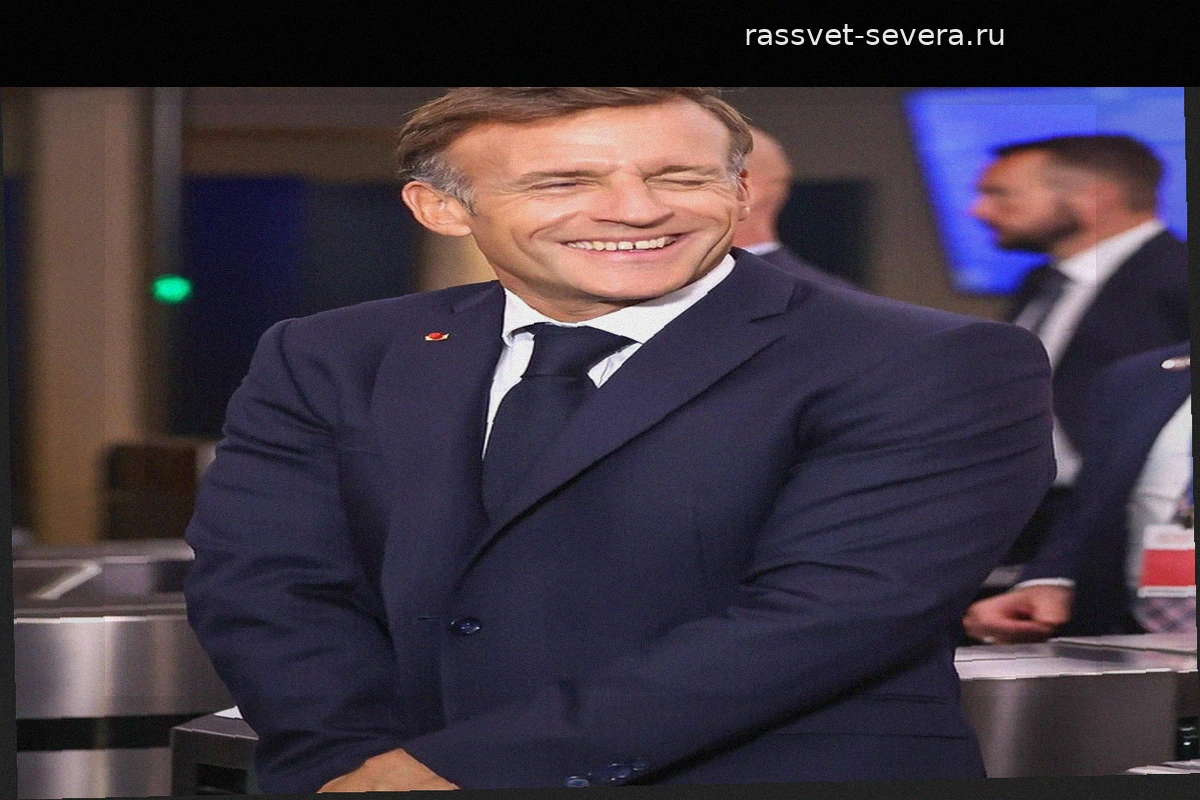
Зеленский проигнорировал попытку Макрона обняться на встрече в Нью-Йорке
Владимир Зеленский холодно встретил приветствие Эмманюэля Макрона на полях Генассамблеи ООН в Нью-Йорке. Об этом в своем блоге сообщил кипрский журналист Алекс Христофору. На кадрах встречи видно, как французский лидер широко раскрыл руки для объятий. Зеленский остался безучастным и не ответил вз
Как меняется продолжительность суток на Земле
Вращение Земли зависит от множества факторов, которые делают этот процесс нестабильным. Скорость движения планеты вокруг своей оси определяет длительность суток, но показатель постоянно колеблется. Изменения носят нелинейный характер. Ученые фиксируют как регулярные циклы, так и хаотичные скачк
В Курильске на улицах заметили медведя
В Курильске медведь вышел к жилым домам. Хищника видели на улице Евдокимова возле кафе «Восточная кухня» и на улице Полевого. Администрация района просит горожан временно не посещать эти участки города. Специалисты профильных служб уже работают на месте. Жителей призывают сохранять спокойст
Пять штаммов цианобактерий замедляют свертывание крови
Биологи Балтийского федерального университета имени Иммануила Канта и Санкт-Петербургского государственного университета нашли микроорганизмы, препятствующие образованию тромбов. В ходе тестов восьми штаммов цианобактерий пять образцов показали антикоагулянтную активность. Эффект обеспечивают в