Бюджет 2027: рекордные расходы на оборону и рост госдолга
Правительство утвердило проект федерального бюджета на 2027–2029 годы. В 2027 году доходы казны составят 43,3 трлн рублей, расходы — 48,8 трлн. Дефицит достигнет 5,5 трлн рублей, или 2,2% ВВП. Это в 1,7 раза больше цифр, заложенных в действующем законе.
Оборонные приоритеты и сокращение других статей
Рост расходов целиком обеспечил оборонный сектор. На военные нужды в 2027 году выделят 17,1 трлн рублей вместо планировавшихся ранее 13,5 трлн. Это 35% всех трат государства. Поскольку общие расходы выросли меньше, чем военная часть, финансирование других направлений в реальном выражении сократится.
Давление на рынок облигаций
Дыру в бюджете планируют закрывать за счет внутренних займов. В 2027 году Минфин намерен занять 7,7 трлн рублей через ОФЗ, что на 2,3 трлн выше прежних ориентиров. Столь массивное предложение бумаг ограничит потенциал роста цен на облигации. Доходность длинных ОФЗ останется высокой даже при снижении ключевой ставки, так как рынку потребуется премия за риск и объем.
Обслуживание долга становится отдельной проблемой. Только выплаты процентов по займам 2026 года составят около 0,8 трлн рублей ежегодно. Эта сумма сопоставима со всеми дополнительными доходами от нового налогового пакета.
Прогноз по курсу и нефти
Макропрогноз правительства предполагает доллар по 87,4 рубля в 2027 году при цене нефти Urals в 53 доллара за баррель. Сейчас нефть стоит значительно дороже. Если текущие котировки сохранятся, покупки валюты в ФНБ по бюджетному правилу резко вырастут, что создаст дополнительное давление на рубль. Инфляция, по расчетам властей, должна замедлиться до 4%.
Дивиденды госкомпаний и корпоративный сектор
Бюджет рассчитывает получить 836,4 млрд рублей дивидендов от госсектора в 2027 году. Основным источником останется Сбербанк. На долю всех остальных компаний приходится 336 млрд рублей. Цифры указывают на то, что Минфин не ждет выплат от Газпрома по итогам 2026 года.
Для инвесторов ситуация выглядит неоднозначно. Бюджет перестает стимулировать экономику: в реальном выражении расходы сокращаются, а рост ВВП прогнозируется на уровне 1,4%. Слабый рубль поддержит экспортеров, но часть их прибыли заберет налог на сверхдоходы. Компании, зависящие от госзаказов и потребительского спроса, столкнутся со стагнацией рынков.
Что это значит для частного капитала
- Длинные ОФЗ с доходностью 16–17% интересны для удержания до погашения, но их цена будет расти медленно из-за постоянных аукционов Минфина.
- Короткие облигации уже учитывают будущее снижение ставки, поэтому их доходность ниже доходности вкладов.
- Валютные накопления целесообразно переводить в облигации, номинированные в юанях или долларах, чтобы получать купон сверх изменения курса.
- В акциях преимущество получают нефтяники и металлурги, выигрывающие от девальвации рубля.
Свежие материалы — Новости экономики
Миллионеры не спешат в акции: куда уйдут деньги со вкладов при снижении ставки
40% клиентов VTB Private Banking готовы пересмотреть структуру своих портфелей в пользу инвестиций только при снижении ключевой ставки ниже 10%. Сейчас под управлением этого подразделения находится 9 трлн рублей, принадлежащих 123 тысячам человек. В среднем на каждого клиента приходится 73,1 м
Почему я игнорирую шум на открытии рынка и не слежу за котировками
Каждое утро ленты новостей заполняются сообщениями о том, в какую сторону открылась биржа. Я пропускаю эти заголовки. Для долгосрочного инвестора минутные изменения цен — это пустой шум, который мешает сохранять дисциплину. Мой подход строится на получении живых денег. Я формирую портфель
Минфин отказался занимать по рыночным ставкам
Министерство финансов признало аукцион по выпуску ОФЗ-ПД 26228 несостоявшимся. Официальная причина — отсутствие заявок по приемлемым ценам. Этот выпуск погашается в апреле 2030 года, а его доходность на вторичном рынке сейчас составляет около 15,45%. Параметры отклоненных заявок ведомство
Сенатор Джабаров исключил успех Макрона на выборах 2027 года
Эммануэль Макрон вряд ли добьется переизбрания на третий срок. Попытка удержать власть спровоцирует во Франции массовые беспорядки. Об этом заявил Владимир Джабаров, первый заместитель председателя комитета Совета Федерации по международным делам. Поводом для комментария стало интервью Ма
Инфляция в России за неделю с 22 по 28 сентября: цифры и факторы
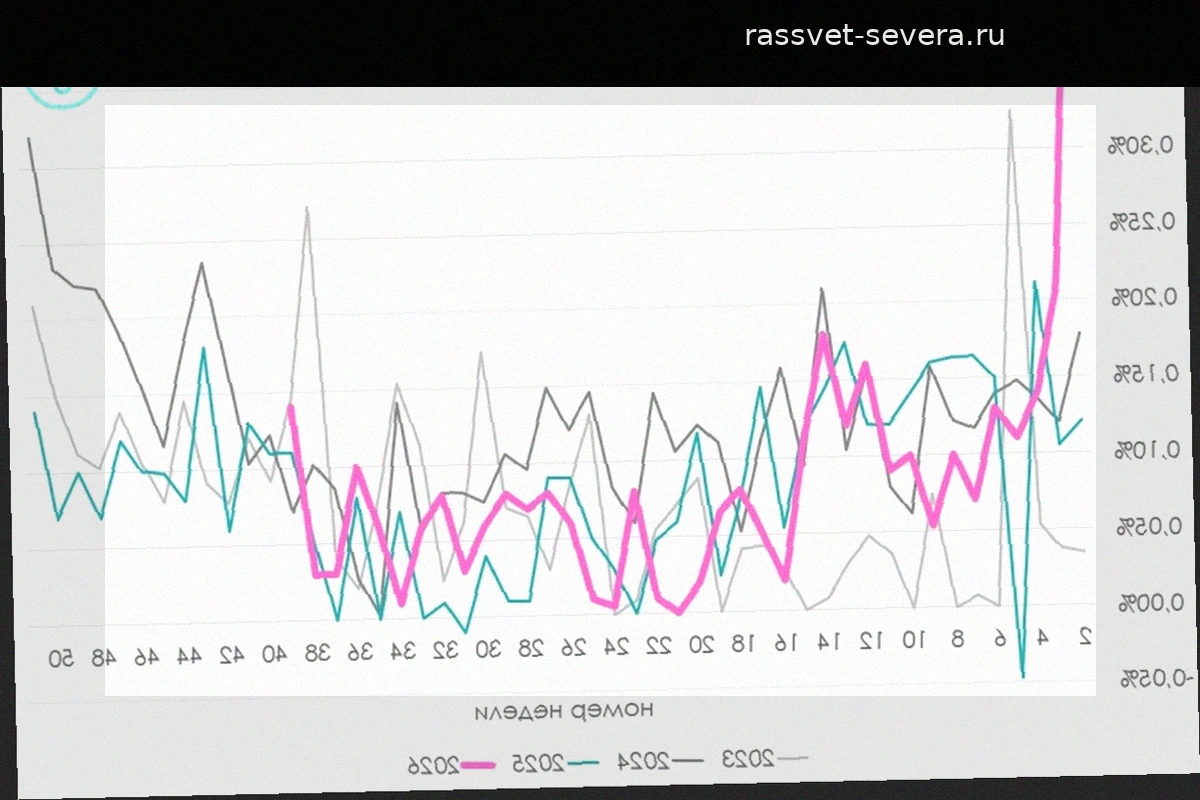
За неделю с 22 по 28 сентября инфляция в России составила 0,12%. В пересчете на год этот темп соответствует 6,25%. Средний показатель за последние четыре недели зафиксирован на уровне 3,26%, а накопленный рост цен с начала года достиг 4,93%. Структура цен изменилась в пользу подорожания б
Новая дивидендная политика МТС: меньше денег, больше гибкости
МТС утвердила параметры распределения прибыли на 2027–2028 годы. Главное изменение касается структуры и частоты выплат: компания переходит к гибридной модели возврата капитала, где денежный поток инвесторам частично заменяется обратным выкупом акций. График выплат Вместо одного раза в