Экономика тормозит: хватит ли банкам запаса прочности
Российский банковский сектор сохраняет высокую прибыльность и темпы кредитования, но макроэкономические показатели сигнализируют о спаде. В центре внимания теперь не объемы выдачи новых займов, а способность заемщиков обслуживать старые долги.
Промышленность уходит в минус
Августовский PMI обрабатывающих отраслей упал до 48,8 пункта. Значение ниже 50 указывает на сокращение активности. Компании сообщают о падении спроса, сокращении новых заказов и самом быстром за три месяца снижении численности персонала. Индекс бизнес-климата ЦБ опустился до -2,3 пункта — это самый низкий уровень за последние два года. Консенсус-прогноз роста ВВП на 2026 год составляет всего 0,6%, а восстановление экономики ожидается не раньше середины 2027 года.
Кредитный парадокс
Статистика банков пока не отражает общего замедления. В июле корпоративное кредитование прибавило 1,5%, а потребительский сегмент вырос на 1,1% после периода затишья. Драйверами стали кредитные карты и автокредиты. Этот рост временно поддерживает доходы финансового сектора, несмотря на жесткую денежно-кредитную политику.
Скрытые риски в резервах
Рентабельность капитала (ROE) сектора в июле достигла 23,6%, а прибыль выросла на 18% год к году. Рост во многом обусловлен снижением отчислений в резервы. Пока экономика подает признаки охлаждения, банки, наоборот, сокращают траты на страховку от неплатежей.
Ситуация с корпоративными кредитами выглядит тревожной. Резервы покрывают лишь около трети проблемных долгов юридических лиц (4-й и 5-й категорий качества). В потребительском сегменте покрытие значительно выше — около 93%. Это означает, что банки защищены от дефолтов граждан гораздо лучше, чем от проблем в корпоративном секторе.
Перспективы сектора
Текущая высокая прибыль может оказаться временной. Если деловая активность продолжит падать, банкам придется резко увеличивать резервы, что ударит по капиталу. В наиболее уязвимом положении находятся организации, сфокусированные на кредитовании крупного бизнеса. Банки с большой долей розничных клиентов и консервативной политикой резервирования имеют больше шансов пройти период стагнации без серьезных потерь.
Свежие материалы — Новости экономики
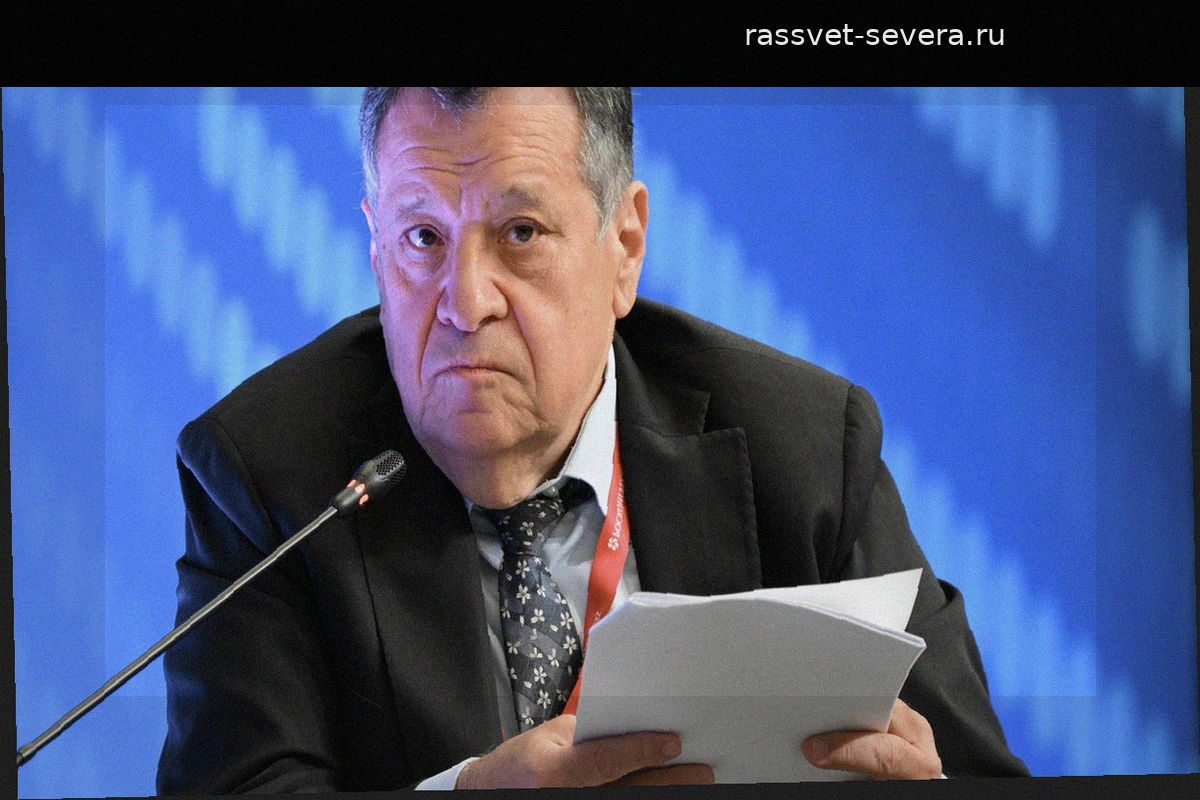
Андрей Макаров избран председателем комитета Госдумы по бюджету и налогам
Госдума девятого созыва на первом пленарном заседании избрала Андрея Макарова председателем комитета по бюджету и налогам. Его кандидатуру предложила фракция «Единая Россия». Макаров работает в Госдуме с 2003 года. Профильный комитет он возглавляет с 2011 года. Выборы в парламент проход
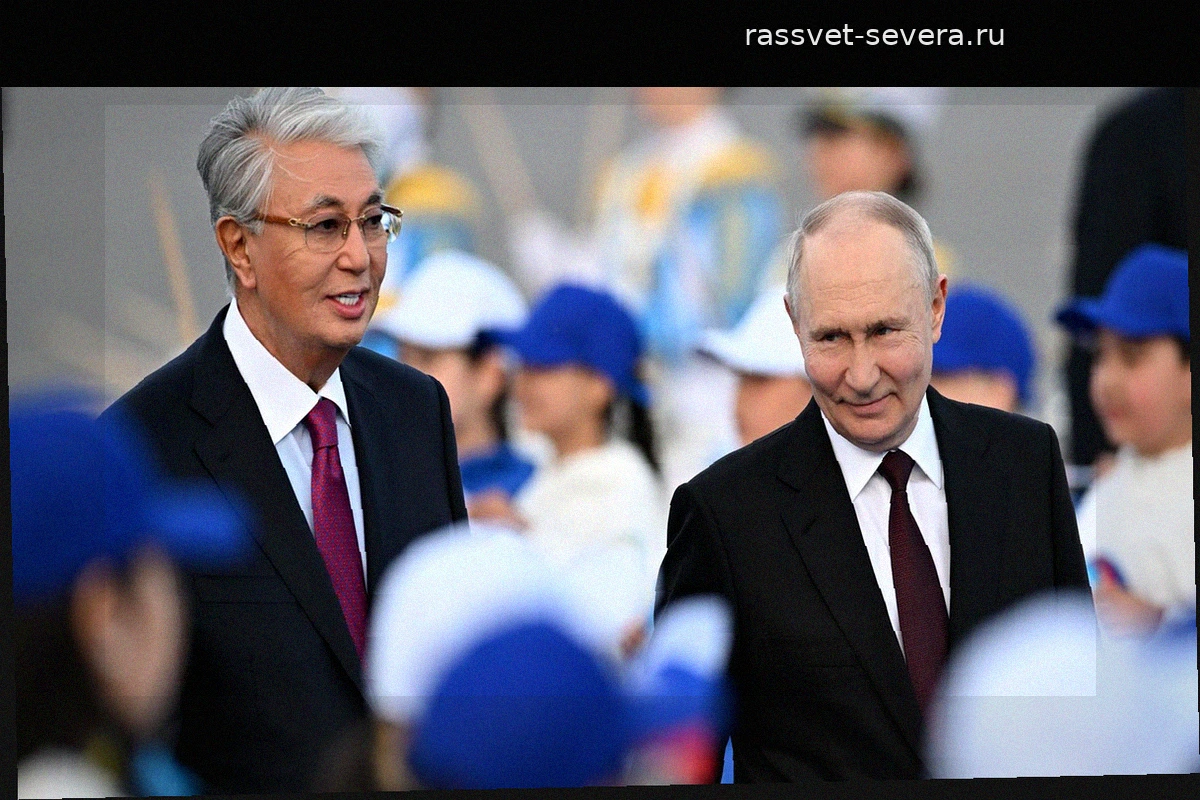
Путин информирует Токаева о деталях СВО на каждой встрече
Владимир Путин использует переговоры с президентом Казахстана Касым-Жомартом Токаевым для передачи актуальных сведений о положении дел в зоне специальной военной операции. Об этом сообщил пресс-секретарь российского лидера Дмитрий Песков. По словам Пескова, президент России на каждой встрече доводи
В Трубчевске 12 человек пострадали при атаке беспилотника
Беспилотный летательный аппарат атаковал Трубчевск. По предварительной информации, в результате инцидента пострадали не менее 12 человек. Информация о тяжести их состояния и обстоятельствах происшествия уточняется.
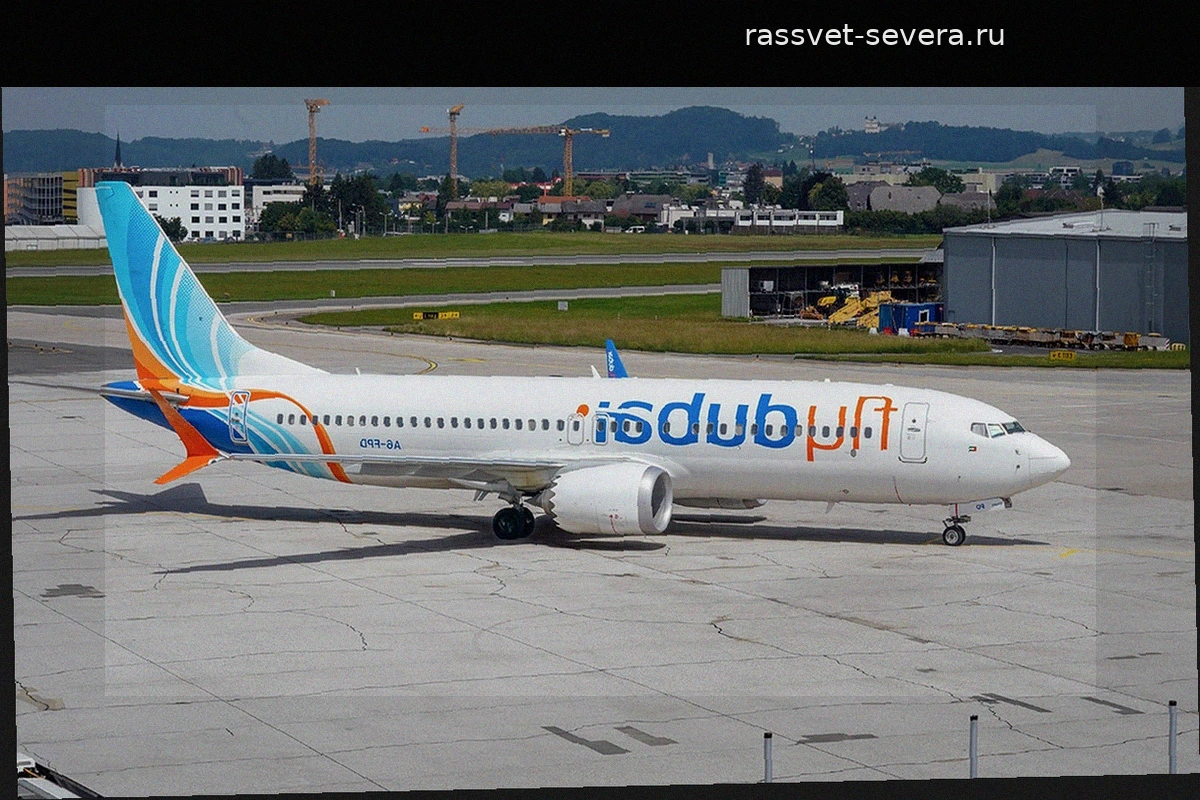
Пассажиры помогли посадить самолет после сигнала бедствия на рейсе в Тель-Авив
Самолет, следовавший в Тель-Авив, подал сигнал бедствия в ходе полета. Приземлить воздушное судно удалось при участии находившихся на борту пассажиров. Детали происшествия уточняются.
Вячеслав Володин возглавил Госдуму нового созыва
Вячеслав Володин поблагодарил Владимира Путина за поддержку его кандидатуры на должность председателя Госдумы нового созыва. В своем выступлении он пообещал приложить все усилия, чтобы оправдать доверие главы государства. На первом заседании, которое открыл депутат Юрий Петров, палата выбир
Группировка «Центр» улучшила позиции и уничтожила технику ВСУ
Подразделения российской группировки «Центр» продвинулись вперед и улучшили тактическое положение на своих участках фронта. За сутки потери противника превысили 455 военнослужащих. В ходе боев уничтожены боевая бронированная машина, восемь автомобилей и станция радиоэлектронной борьбы. Ро