Инфляционные ожидания и состояние банковского сектора
Сентябрьский опрос показал рост инфляционных ожиданий населения с 13,7% до 14,2%. Оценка инфляции, которую люди наблюдают по факту, также увеличилась и достигла 15,1%, вернувшись к показателям июля.
Настроения разделились в зависимости от наличия накоплений. Граждане без сбережений ожидают инфляцию на уровне 15,4%, а их оценка наблюдаемого роста цен выросла до 16,3%. У тех, кто имеет сбережения, ожидания скромнее — 12,8%, при оценке текущей инфляции в 13,6%. При этом долгосрочные прогнозы на пять лет снизились до 10,7% после резкого скачка в прошлом месяце. Объективно оценить устойчивость этих трендов можно будет в ноябре, когда население получит счета за ЖКХ с учетом новых тарифов.
Статистика банковского сектора за август подтверждает активный рост кредитования:
- Корпоративный портфель увеличился на 1,4 трлн рублей (1,3% за месяц). Займы распределились по отраслям равномерно.
- Средства компаний на счетах выросли на 1,2 трлн рублей. Основной прирост обеспечил нефтегазовый и энергетический секторы, аккумулирующие ликвидность для квартальных платежей.
- Кредитование населения прибавило 0,4 трлн рублей. Основной драйвер — потребительские займы, которые растут темпами выше 1% в месяц уже четыре месяца подряд.
- Объем депозитов граждан сократился на 0,1 трлн рублей. Это связано с сезонными отпусками и ростом трат в конце лета.
Текущая динамика указывает на снижение сберегательных настроений в пользу потребления. С учетом этих факторов предпосылки для снижения ключевой ставки вряд ли появятся раньше декабря.
Ситуация с банковской ликвидностью становится напряженной. Хотя средний норматив краткосрочной ликвидности в августе составил 115,5%, реальные показатели системно значимых банков без учета «дочек» иностранных организаций ниже. Если добавить к этому объем средств, которые банки привлекают под нерыночные активы (около 1,5 трлн рублей), запас свободных средств в системе выглядит ограниченным.
Свежие материалы — Новости экономики
Три проекта Софтлайн получили награды на конкурсе «1С:Проект года»
Три подразделения группы Софтлайн стали победителями международного конкурса корпоративной автоматизации «1С: Проект года». Жюри отметило внедрения в компаниях «Россети», «Россети Ленэнерго» и «Норникель». Автоматизация HR для Россетей Компания «Эдит Про» (входит в Софтлайн) перевела
Как я отсудил у налоговой вычет по ИИС-3
Расскажу о своем споре с налоговой службой. Считаю, что этот опыт пригодится другим инвесторам, столкнувшимся с бюрократией при переходе на новые типы счетов. У меня открыты счета у трех разных брокеров: назовем их Ф, Б и С. В ноябре 2024 года я подал в ФНС обращение в свободной форме о тр
Итоги приемной кампании в педагогические вузы
В Москве представят результаты набора студентов в педагогические университеты. Журналисты могут подать заявку на аккредитацию через электронную почту accreditation@ria.ru. Допуск в здание ММПЦ «Россия сегодня» на Зубовском бульваре, 4, возможен только при предъявлении паспорта и действующег
Задержанный в Крыму признался в шпионаже в пользу СБУ
Житель Крыма, задержанный сотрудниками ФСБ, сознался в передаче сведений о российских военных кораблях украинским спецслужбам. Видео с допросом опубликовало ведомство. По версии следствия, мужчина по собственной инициативе связался с СБУ через Telegram-бот. Он фотографировал военные суда и отправля
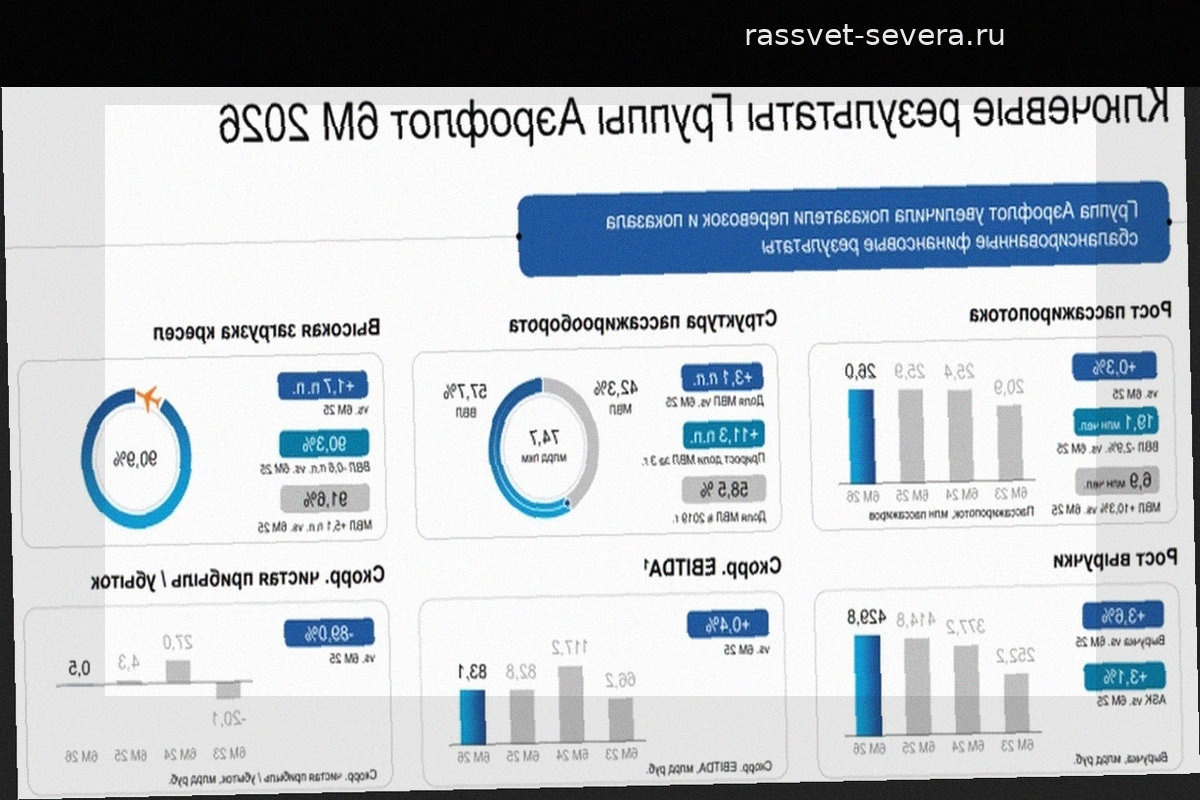
Аэрофлот за I полугодие 2026: демпфер вырос, но проценты по кредитам принесли убыток
Аэрофлот опубликовал финансовые результаты по МСФО за первые шесть месяцев 2026 года. Операционные расходы и обслуживание долга перекрыли рост выручки, приведя к чистому убытку. Топливный демпфер увеличился в пять раз, но не спас итоговые показатели. Свободный денежный поток (FCF) остается в о
Против Александра Шпака возбудили уголовное дело об оправдании терроризма
Следственный комитет по Тверскому району Москвы возбудил уголовное дело в отношении Александра Шпака, признанного в России иностранным агентом. Блогера подозревают в нарушении части 2 статьи 205.2 УК РФ. Следствие вменяет Шпаку публичные призывы к террористической деятельности, а также проп