Кредитный спред: сколько на самом деле платят за риск по облигациям
Доходность корпоративных облигаций — первый показатель, на который смотрит инвестор. Но сама по себе доходность не объясняет, окупает ли она принимаемый риск. На долговом рынке важно оценивать кредитный спред — разницу между доходностью корпоративной бумаги и доходностью условно безрискового инструмента на тот же срок.
Кредитный спред показывает премию, которую рынок требует за переход от государственного долга к риску конкретной компании. Если трехлетняя ОФЗ дает 13%, а корпоративная облигация — 16%, разница в 300 базисных пунктов (3 п.п.) и есть эта плата. Спред не зафиксирован: он меняется вместе с кредитоспособностью эмитента, ликвидностью и общим настроем инвесторов.
Высокая доходность не гарантирует высокую выгоду. Сравнение 18% и 16% доходности без привязки к безрисковой ставке не дает полной картины. При ставке ОФЗ в 14% первый выпуск предлагает премию 400 б.п., а второй — 200 б.п. Если компания с премией 400 б.п. имеет критическую долговую нагрузку и слабый денежный поток, такая компенсация может быть недостаточной для этого уровня риска.
На размер спреда влияет финансовое состояние бизнеса. Рынок анализирует не только кредитный рейтинг, но и долговую нагрузку, покрытие процентов и график погашений. Ликвидность тоже играет роль: облигации крупных эмитентов часто торгуются с меньшим спредом, чем бумаги небольших компаний аналогичного качества.
Динамика спреда часто работает как опережающий сигнал. Если дела у компании идут плохо, инвесторы продают облигации заранее. Цена падает, доходность растет, и спред расширяется еще до того, как рейтинговые агентства официально понизят рейтинг. И наоборот: когда бизнес снижает долг, требуемая премия сокращается, спред сужается, а цена облигации растет.
Для качественного анализа облигаций нужно сначала определить безрисковую доходность на сопоставимый срок, затем вычислить премию конкретного выпуска и сопоставить её с финансовыми показателями компании. Только так можно понять, адекватную ли цену предлагает рынок за риск рефинансирования или дефолта.
Свежие материалы — Новости экономики
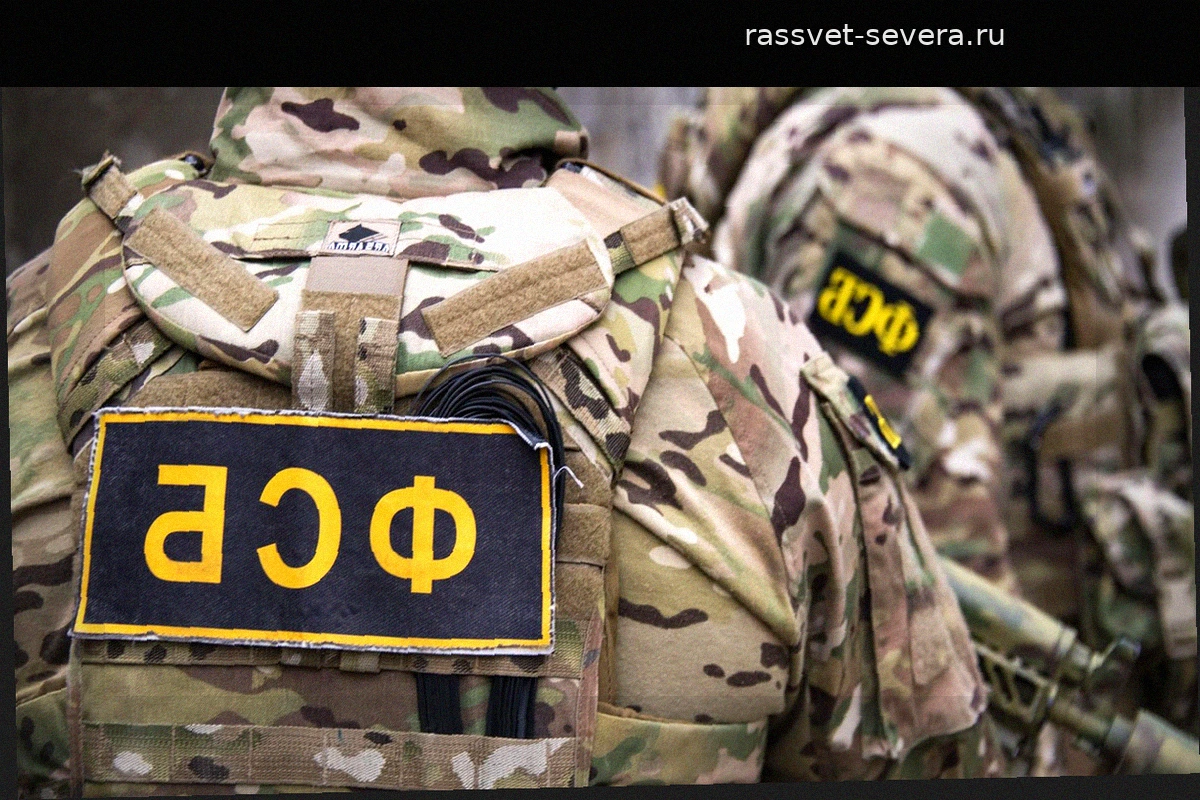
СБУ обещала жителю Донецка содержание за границей за совершение теракта
ФСБ задержала жителя Донецка, который планировал взорвать автомобиль возле избирательного участка в ДНР. Мужчина выполнял задание Службы безопасности Украины. Задержанный сообщил, что кураторы обещали ему убежище и полную финансовую поддержку. «Сотрудник СБУ сказал мне, что после подрыва я
Валютные облигационные БПИФ на Московской бирже
Валютные БПИФ позволяют привязать доходность портфеля к курсу доллара или юаня без прямой покупки валюты. Основные активы таких фондов — замещающие облигации и еврооблигации российских компаний. Расчеты по паям проходят в рублях, что упрощает доступ к инструментам для частных инвесторов.
Поддержите авторов за их труд
Поставьте лайк, если материал принес пользу. Обратная связь помогает авторам видеть интерес аудитории и выпускать контент чаще. Такая реакция остается простым и действенным способом поблагодарить за проделанную работу.
Медведев остался шестой ракеткой мира в рейтинге ATP
Ассоциация теннисистов-профессионалов опубликовала обновленную версию мирового рейтинга. Даниил Медведев сохранил за собой шестую строчку. Прошлую неделю лучший теннисист России провел без турниров. Его подъем на текущую позицию состоялся ранее в сентябре по итогам выступления на Открытом
Вячеслав Володин лидирует на выборах в Госдуму по одномандатному округу
Вячеслав Володин лидирует на выборах в Государственную думу в своем избирательном округе. По сведениям на сайте ЦИК, кандидат от КПРФ Денис Буланов получил 9,46% голосов. Представитель ЛДПР Никита Григорьевский набрал 2,89%.
Отчет по дивидендному портфелю: 899 тысяч рублей дохода за год
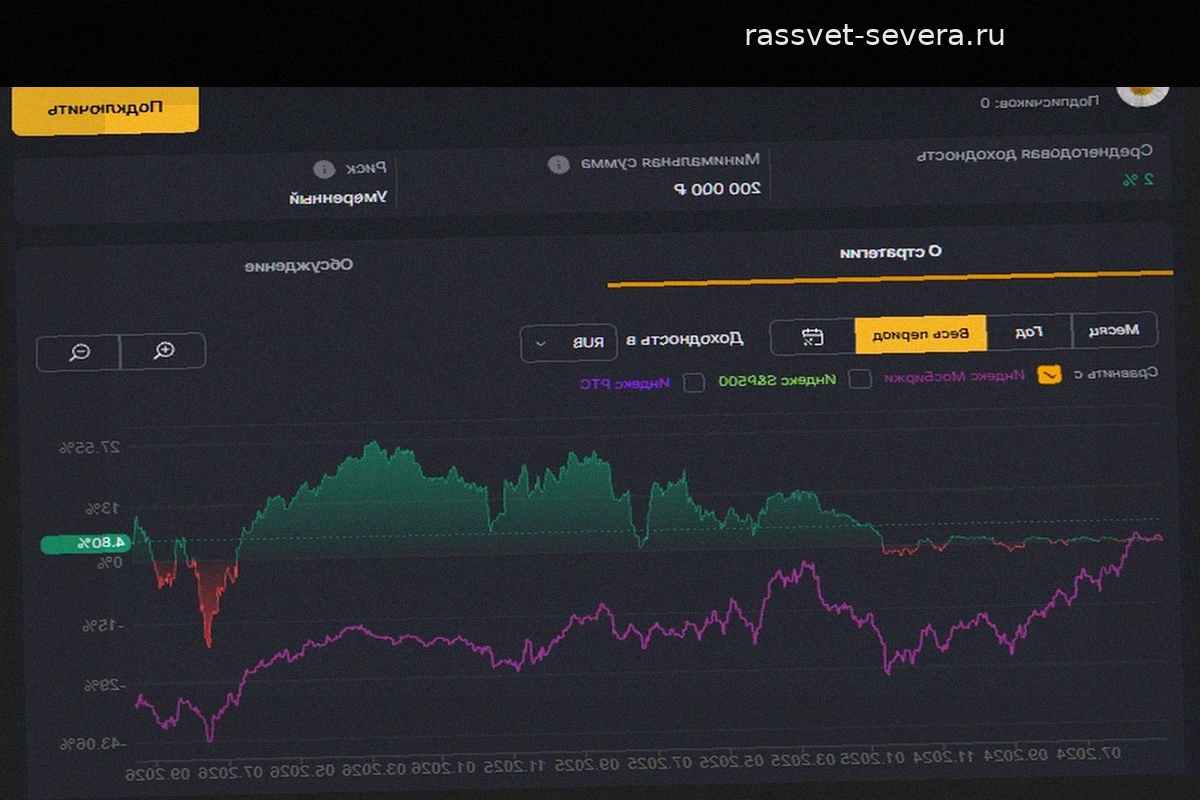
Дивидендная стратегия занимает 35% моего портфеля. Я покупаю акции на сильных рыночных коррекциях, а в периоды затишья держу свободные деньги в облигациях. При выборе бумаг я не гонюсь за сиюминутной доходностью. Могу купить акцию даже после отмены выплат, если рассчитываю на рост котиров