Обзор выпуска СТМ 1Р10: условия и финансовое состояние эмитента
15 сентября машиностроительный холдинг «Синара транспортные машины» (СТМ) начинает сбор заявок на облигации серии 1Р10. Компания производит локомотивы, электропоезда, дизельные двигатели и технику для обслуживания железнодорожных путей. Срок обращения нового выпуска составляет 3,5 года с ежемесячной выплатой купонов.
Параметры выпуска 1Р10
- Кредитный рейтинг: A(RU) от АКРА (прогноз «негативный»).
- Объем размещения: 4 млрд рублей.
- Номинал: 1000 рублей.
- Дата размещения: 17 сентября 2024 года.
- Дата погашения: 28 февраля 2030 года.
- Купонная доходность: до 17,75% годовых (YTM до 19,3%).
- Выплаты: ежемесячно.
- Амортизация и оферта: отсутствуют.
Финансовые показатели компании
В портфеле СТМ — производство магистральных тепловозов, скоростных электропоездов для ВСМ Москва — Санкт-Петербург и спецтехники. Несмотря на статус ключевого игрока, финансовая отчетность указывает на ряд сложностей.
Итоги 2025 года (МСФО):
- Выручка: 123 млрд рублей (+3,8% к прошлому году).
- EBITDA: 14,2 млрд рублей (+9,7%).
- Чистый убыток: 10,06 млрд рублей (против 6,39 млрд годом ранее).
- Чистый долг: 36,29 млрд рублей.
- Отношение Чистый долг / EBITDA: 2,6x.
Увеличение убытков вызвано ростом процентных расходов. Около 70% кредитного портфеля СТМ привязано к ключевой ставке ЦБ, что привело к росту затрат на обслуживание долга в 1,7 раза.
Итоги первого полугодия 2026 года:
- Выручка: 55,2 млрд рублей (+0,9%).
- EBITDA: 5,38 млрд рублей (-14,4%).
- Чистый убыток: 4,58 млрд рублей.
- Чистый долг: 61,04 млрд рублей.
К середине 2026 года долговая нагрузка существенно выросла. Отсутствие чистой прибыли и «негативный» прогноз от АКРА требуют внимания к динамике долговой нагрузки в ближайшие кварталы.
Сравнение с рыночными выпусками
На бирже обращаются шесть выпусков СТМ на общую сумму 45 млрд рублей. Доходность к погашению (YTM) по выпуску 1Р4 составляет 18,6%, по 1Р8 — 18,9%. Также в обращении есть флоатеры (1Р5 с купоном КС+5% и 1Р7 с КС+4,25%).
Новый выпуск 1Р10 выглядит конкурентоспособным при сохранении купона на уровне не ниже 17,5%. С учетом текущей рыночной конъюнктуры и долговой нагрузки эмитента, премия к другим выпускам серии 1Р является определяющим фактором для участия в размещении.
Свежие материалы — Новости экономики
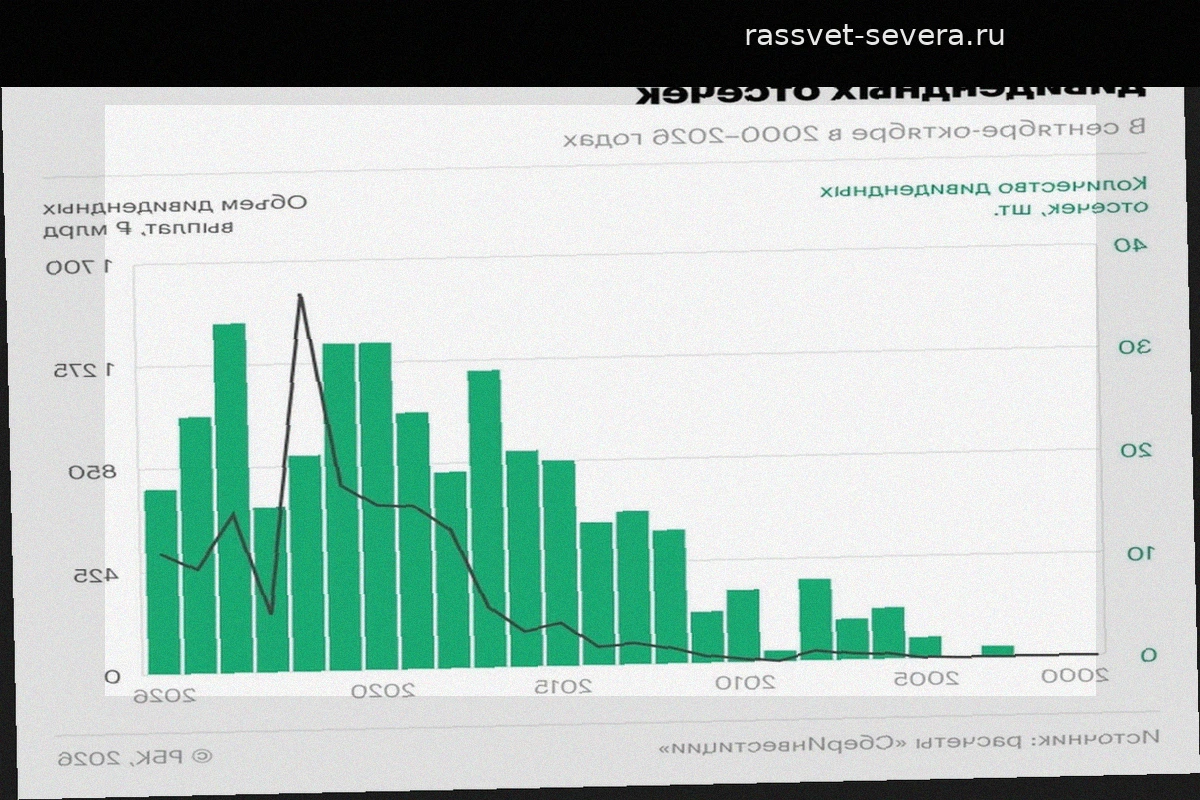
Дивиденды российских компаний в сентябре и октябре 2026 года
В сентябре и октябре 2026 года 18 российских компаний направят на дивиденды 497 млрд рублей. Суммарный объем выплат увеличится по сравнению с аналогичным периодом 2025 года. Годом ранее за эти два месяца акционеры получили 430 млрд рублей. Тогда выплаты совершили 27 компаний. В 2026 году количество
Корпоративные облигации с рейтингом A: доходность до 19% годовых
Инвестиции в бумаги с кредитным качеством от A- до A+ сейчас приносят до 19% годовых. В этой подборке собраны классические инструменты без лишних усложнений: здесь нет оферт, опционов, амортизации или плавающих купонов. Только фиксированная доходность и понятные сроки. Облигации со ср
Итоги торгов и ситуация на азиатских рынках во вторник
В понедельник российский рынок закрылся значительным ростом: индекс РТС прибавил 3,41%, ММВБ — 3,51%. Основное влияние на котировки оказали геополитические новости и волатильность нефтяных цен. Стоимость барреля в течение дня поднималась до максимума в $109,74, но к закрытию сессии скорректиро
Жизнь красивых одноклассниц спустя тридцать лет
По меркам современности я уже старик. Посмотрел, кем стали мои одноклассницы и знакомые по университету спустя десятилетия. Если отбросить тех, чья внешность была заурядной, и сосредоточиться на признанных красавицах, картина получается следующая. Женя. Высокая брюнетка, за которой в школ
Лавров исключил прекращение огня ради переговоров с Киевом
Москва готова обсуждать урегулирование с Киевом, но не планирует прерывать военную операцию на время встреч. Об этом сообщил глава МИД Сергей Лавров. Он отметил, что Владимир Зеленский может приехать в Москву. Лавров назвал это предложение жестом доброй воли, поскольку на Украине продолжает дей
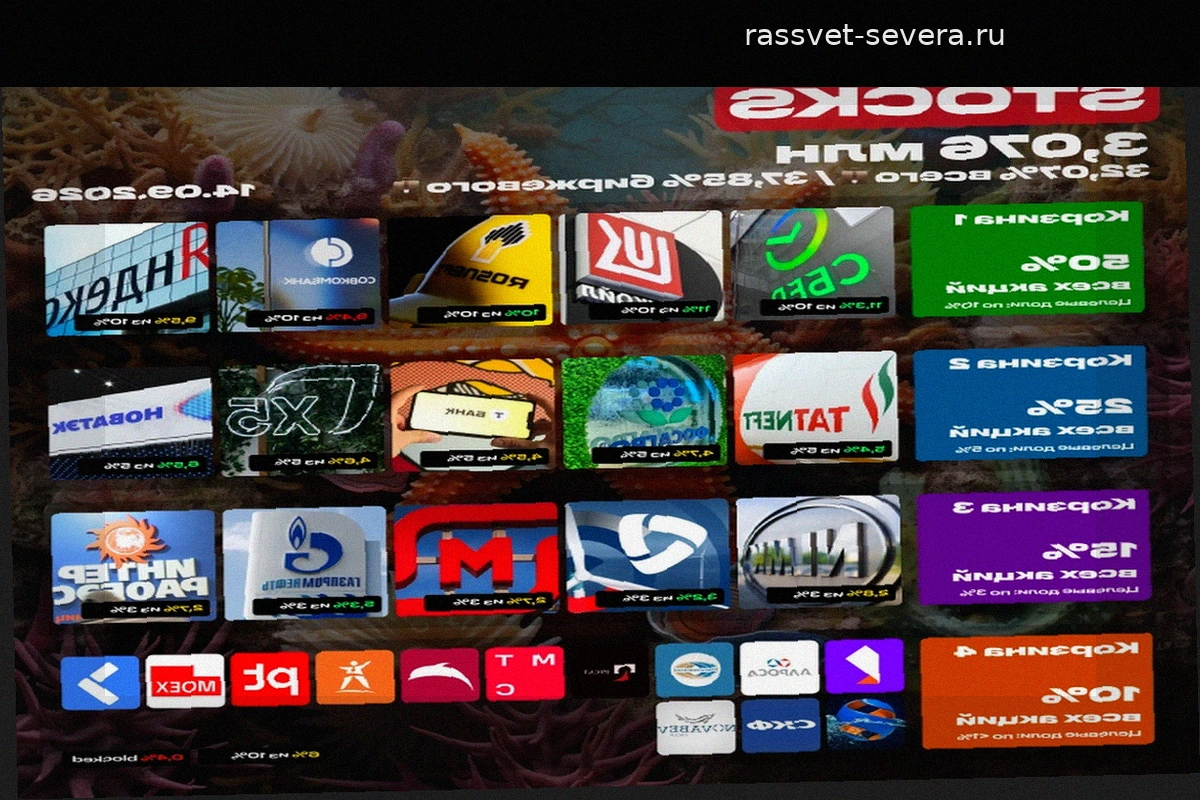
Инвестиционный портфель на 14 сентября 2026 года: состав и покупки
Объем портфеля достиг 3,076 млн рублей. С момента прошлого обзора 28 августа активы выросли на 350 тысяч рублей. Акции занимают 37,85% от биржевого счета при целевом уровне в 40%. Сделки в первой половине сентября На пополнение позиций направлено 25 тысяч рублей. Куплены следующие акт