Стратегия Т-Капитала на рынке облигаций: итоги Pulse Talks
На встрече Pulse Talks команда Т-Капитала раскрыла принципы управления долговым портфелем объемом 70 млрд рублей. Глава направления Fixed Income Михаил Иванов пояснил, что при таких масштабах доходность фонда обеспечивается не поиском высоких купонов, а работой с дюрацией, кредитными спредами и глубоким анализом эмитентов.
В сегменте ОФЗ управляющие сохраняют осторожность. Несмотря на доходность длинных бумаг около 17%, команда не спешит их покупать. Спред к ключевой ставке составляет 250–270 б.п., а активные заимствования Минфина могут удерживать доходности на высоком уровне даже при смягчении политики ЦБ. Сейчас приоритет отдается бумагам с низким процентным риском.
На рынке корпоративного долга кредитный риск снова стал определяющим фактором. Серия дефолтов в низких рейтингах и проблемы с ликвидностью у крупных игроков заставляют тщательнее отбирать имена. Аналитики Т-Капитала фокусируются на показателях Debt/EBITDA, свободном денежном потоке (FCF) и графиках погашения. Цель — найти неэффективность, где рынок ошибочно заложил слишком высокую премию за риск.
Результаты по отдельным кейсам:
- Облигации «Европлана» покупались при G-spread выше 800 б.п.
- Позиции в ЛСР и Setl Group были сокращены до выхода слабой отчетности и падения сектора.
- «Балтийский лизинг» принес 32% годовых после покупки на распродаже и закрытия позиции после амортизации.
Текущие оценки конкретных эмитентов:
- Самолет: максимально негативный настрой. Команда видит высокие риски и не выкупает просадки.
- АФК Система: сохраняют интерес из-за оптимального соотношения риска и доходности.
- Полипласт: не держат в портфеле из-за рисков ликвидности и сокращения кредитных линий.
- Эталон и Whoosh: бумаги не вызывают интереса. В «Эталоне» держат символическую долю 0,1% СЧА, а в Whoosh смущает агрессивная конкуренция на рынке.
Перспективным направлением считают секьюритизацию банковских кредитов. Инструменты с переобеспечением и резервными фондами дают спред 220–340 б.п. к ОФЗ при дюрации 1–2 года. Это позволяет получать дополнительную доходность за счет сложности структуры, а не только кредитного риска.
Управляющие планируют сохранять текущую линейку фондов без расширения и рассматривают возможность снижения комиссий.
Свежие материалы — Новости экономики
Произведения Хайяма и Маркеса могут войти в школьную программу по литературе
В российских школах планируют обновить содержание учебников по литературе для пятых–девятых классов. В программу добавят произведения классиков из стран Востока, Латинской Америки и Юга. Ранее о необходимости включения этих авторов в образовательный стандарт заявляла советник президента Елена
Группировка «Север» заняла 14 населенных пунктов за неделю
С 26 сентября по 2 октября подразделения группировки войск «Север» взяли под контроль 14 населенных пунктов в приграничных районах. В Харьковской области российские силы заняли Петропавловку, Лозовую, Хрипуны, Крейдянку, Шабельное, Нестерное, Рубленое, Грачевку, Сердобино и Высокую Яругу. В Сумско
Медведев вышел во второй круг турнира в Пекине
Даниил Медведев прошел в следующий раунд турнира ATP 500 в Пекине. В матче первого круга российский теннисист обыграл испанца Пабло Карреньо-Бусту. Встреча продолжалась 1 час 21 минуту и завершилась со счетом 6:4, 6:2. Карреньо-Буста, занимающий 66-е место в мировом рейтинге, попал в основн
Юрий Горлач стал новым послом России в Греции
Владимир Путин назначил Юрия Горлача чрезвычайным и полномочным послом Российской Федерации в Греческой Республике. Соответствующий указ президента опубликован на официальном портале правовых актов.
В Новороссийске обломки БПЛА упали на территории предприятий и возле жилого дома
Мэр Новороссийска Андрей Кравченко сообщил, что обломки беспилотников упали на территории местных предприятий и вблизи жилого дома. По предварительным данным, пострадавших нет. Специалисты уточняют масштаб повреждений. Глава города призвал жителей оставаться в безопасных местах и не п
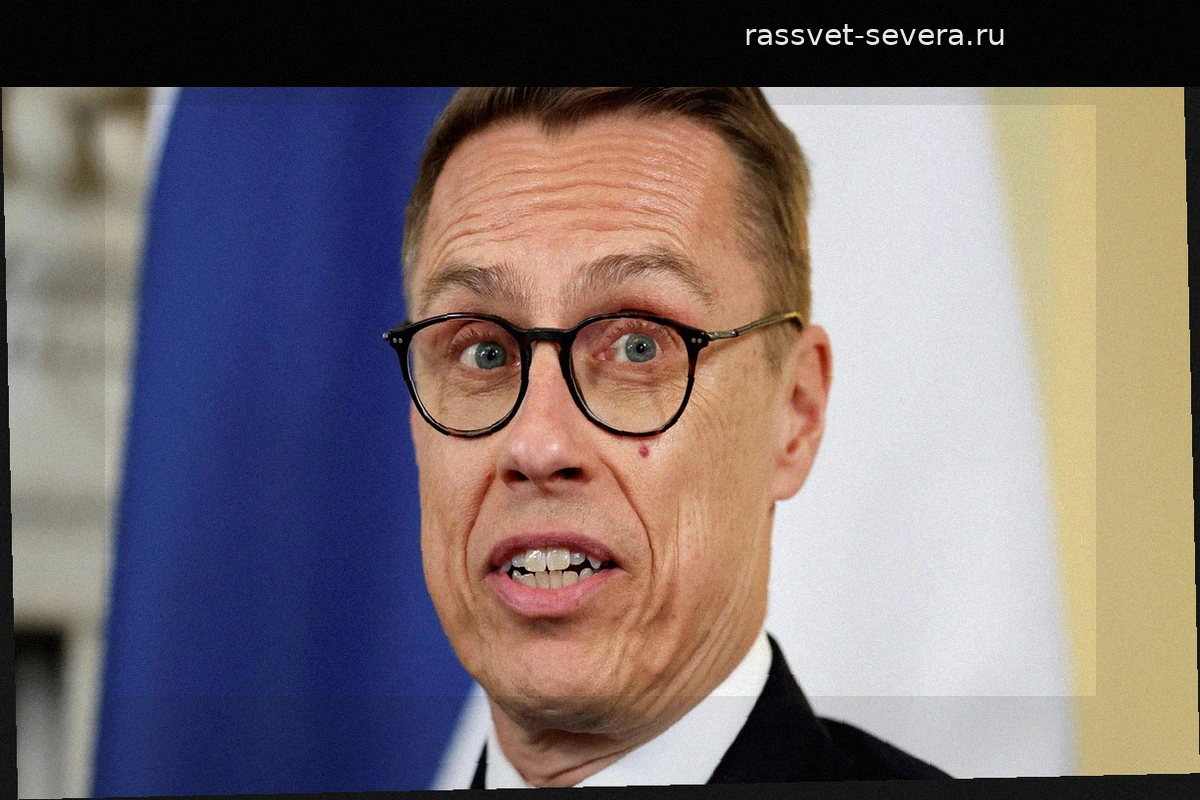
Александр Стубб призвал Европу прекратить игнорировать Россию
Президент Финляндии Александр Стубб заявил о необходимости возобновления диалога между европейскими странами и Россией. В интервью RTL он отметил, что политика «отключения звука» в отношениях с Москвой перестала быть эффективной. Стубб считает, что лидерам Европы пора преодолеть психологи