Дивидендная стратегия МТС и финансовые цели АФК «Система»
Новая дивидендная политика МТС на 2027–2028 годы сформирована с учетом интересов основного акционера — АФК «Система». Ранее холдинг ежегодно получал от телеком-оператора около 30 млрд рублей, теперь этот объем сократится до 20 млрд рублей.
Снижение притока наличности стало возможным благодаря сделке РЕПО с акциями Ozon, которая закрыла острую потребность холдинга в ликвидности. В данный момент «Система» досрочно гасит банковские кредиты и выкупает собственные облигации. На время этого процесса МТС сосредоточится на выплате дивидендов. К середине 2027 года, когда завершится основной этап рефинансирования долгов, компания планирует добавить механизм обратного выкупа акций (buyback).
Руководство МТС и «Системы» рассматривает приобретение собственных акций как перспективную инвестицию. При этом выкуп бумаг у материнского холдинга по ценам выше рыночных не предполагается.
Финансовая устойчивость модели зависит от макроэкономических условий. При долговой нагрузке АФК «Система» в 320 млрд рублей и стоимости обслуживания на уровне «Ключевая ставка + 2%» расходы на проценты составляют 55–60 млрд рублей (при ставке ЦБ 14%). Текущих дивидендных поступлений от МТС (22 млрд), Ozon (до 10 млрд) и других дочерних структур (около 10 млрд) недостаточно для полного покрытия этих обязательств.
Математический расчет показывает, что стратегия станет сбалансированной при снижении ключевой ставки до 11–11,5%. Вероятно, именно такой прогноз заложен в основу новой политики. Данный уровень ставки является критическим для всех активов группы, включая «Эталон» и «Биннофарм», однако реализация сценария зависит от жесткости курса Центробанка.
Свежие материалы — Новости экономики
Путин продлил продовольственное эмбарго до конца 2028 года
Владимир Путин подписал указ о продлении российских контрсанкций до 31 декабря 2028 года. Документ продолжает действие специальных экономических мер, принятых в августе 2014 года в ответ на санкционное давление. Под запретом остается импорт определенных видов сельхозпродукции, сырья и продо
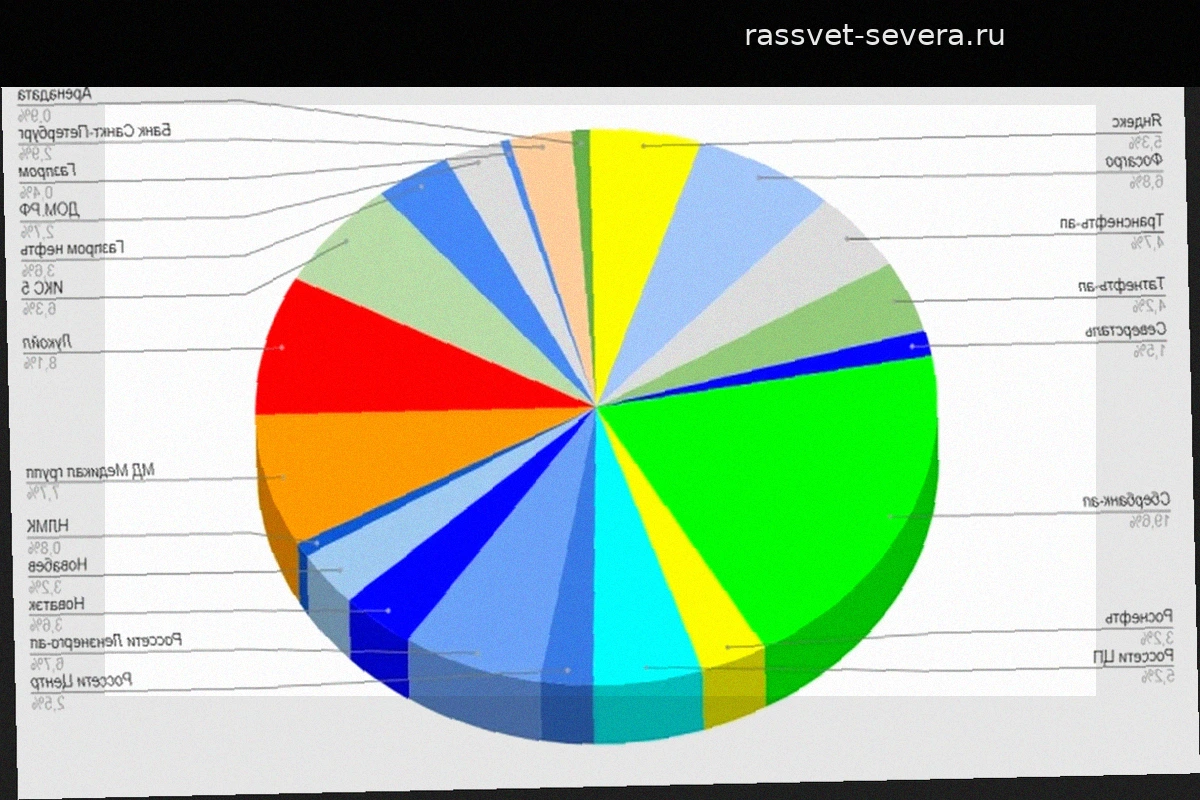
Инвестиционный портфель на 17 сентября: стратегия и сделки
Инвестиционный марафон длится 3 года и 8 месяцев. Цель остается прежней — формирование максимального пассивного дохода за счет дивидендов и купонов на горизонте 10 лет. За неделю с 9 по 16 сентября пополнил активы. Купил акции «Транснефти» (2 шт.), «Газпром нефти» (5 шт.) и «Новабев» (6 ш
Стоимость жилья в Москве и Сочи: итоги месяца и реальные цифры
Рынок недвижимости в Москве и Сочи показывает разные результаты в зависимости от типа данных. Если смотреть на объявления, цены снижаются, но статистика реальных сделок фиксирует рост стоимости квадратного метра. Цены в объявлениях Сочи В Сочи ожидания продавцов пошли вниз. На первичн
Прогноз дивидендов на год вперед: ставка на стабильность
Доходная стратегия строится на живых деньгах. Вместо ожидания абстрактного роста котировок в неопределенном будущем, фокус смещается на регулярный поток: дивидендные акции, облигации и фонды недвижимости. Ежемесячное пополнение портфеля на 30 000 рублей позволяет планомерно увеличивать этот по
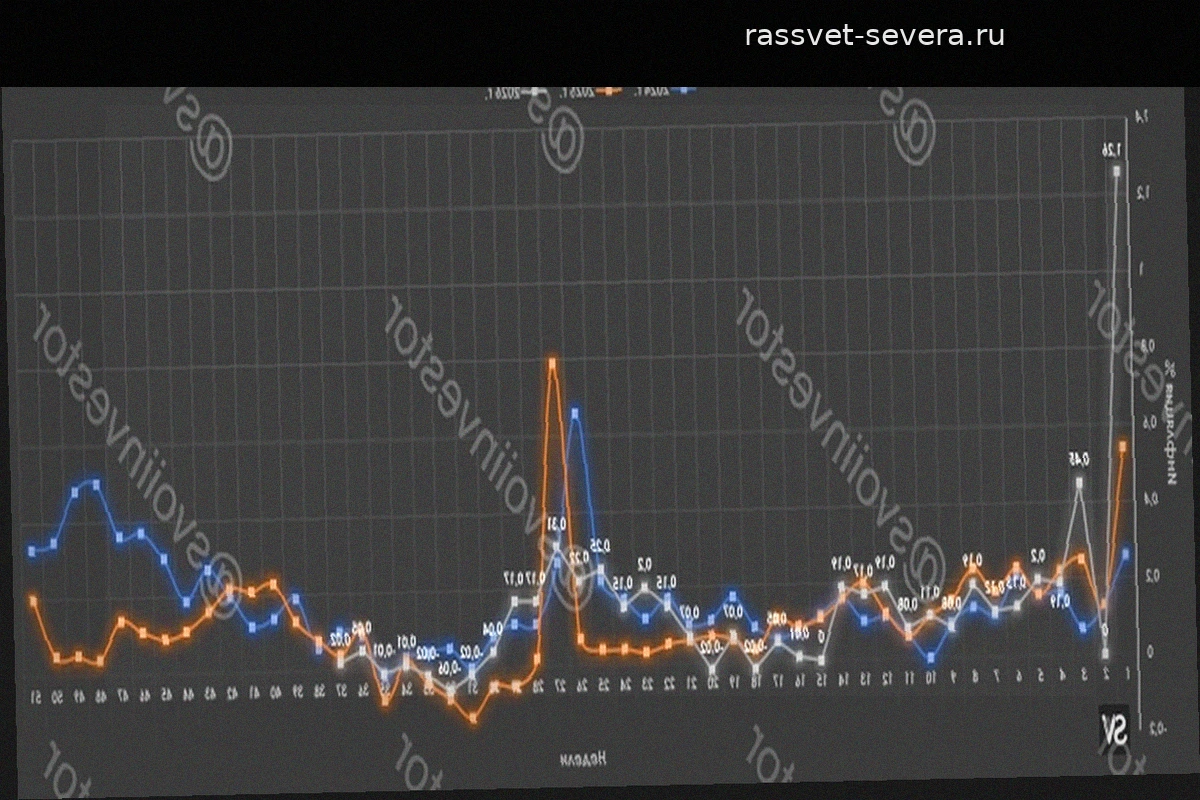
Инфляция в середине сентября: сдерживающие факторы и риски роста
Росстат зафиксировал рост индекса потребительских цен на 0,02% в период с 8 по 14 сентября. С начала года инфляция составила 4,74%, что соответствует 6,27% в годовом выражении. Текущую динамику сдерживает сезонное снижение цен на овощи и услуги туризма. Давление на показатели оказывает подорож
Федеральный бюджет в августе исполнен с профицитом в 606 млрд рублей
По итогам августа профицит федерального бюджета России составил 606 миллиардов рублей. Об этом сообщил Владимир Путин на совещании по вопросам экономики. Президент отметил, что значительную часть поступлений сформировали доходы, не связанные с глобальной конъюнктурой на рынке углеводородов.